
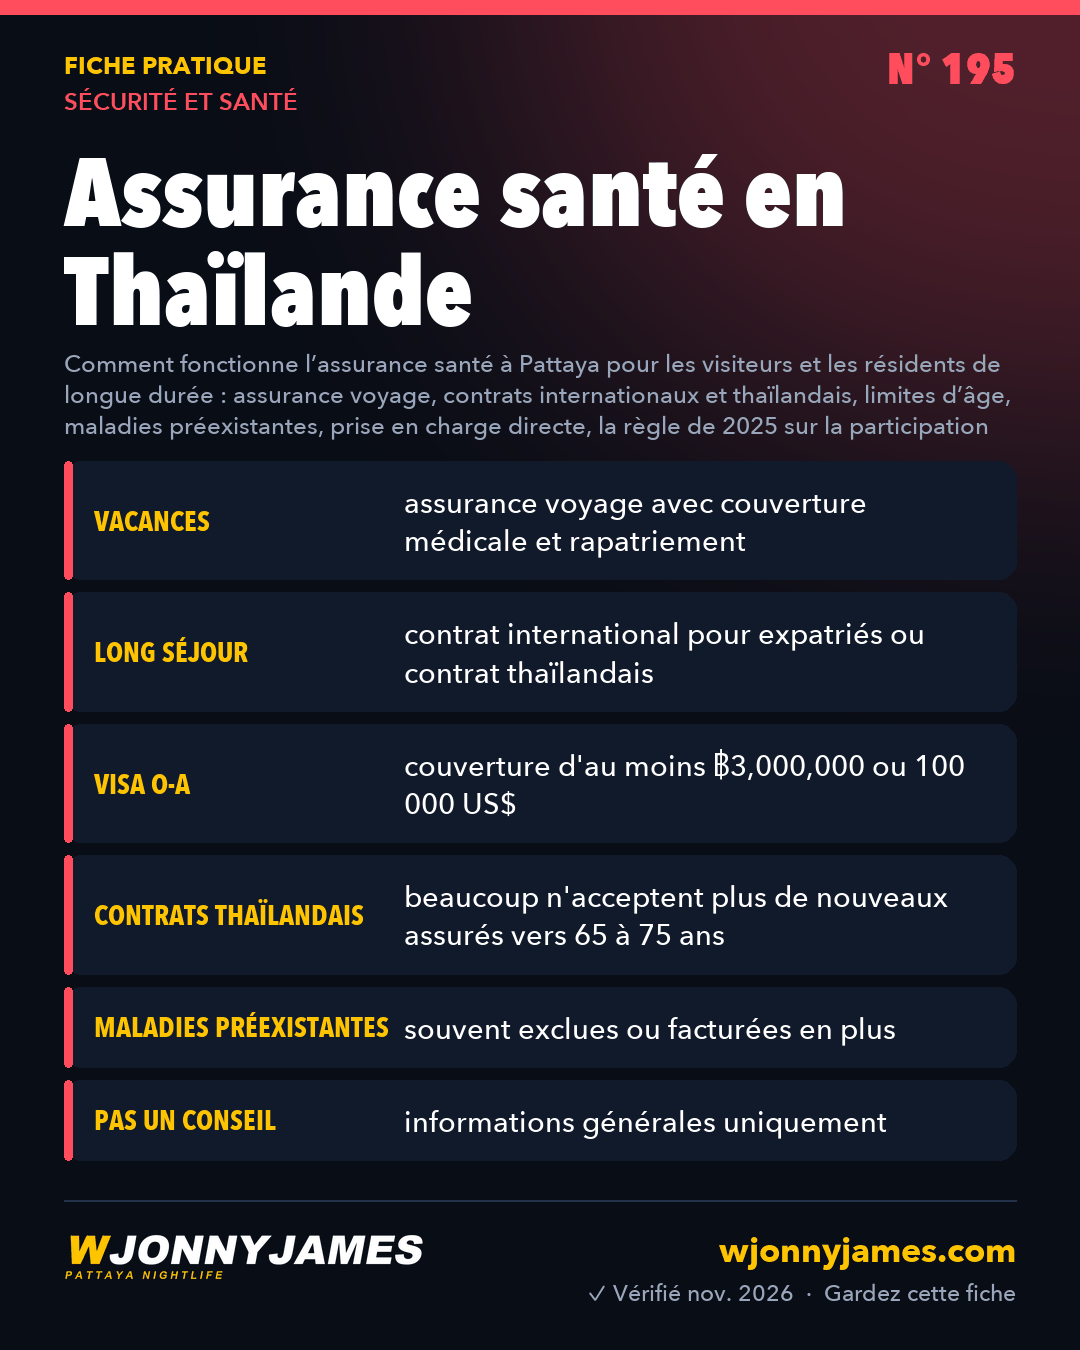
Réponse rapide : Les hôpitaux privés de Pattaya sont bons, mais chers, et peuvent demander une caution ou une garantie de l’assureur avant un traitement important. En vacances, la réponse habituelle est une assurance voyage avec des plafonds élevés pour les frais médicaux et le rapatriement. Si vous vivez ici, le choix se fait entre un contrat international pour expatriés (couverture plus large, prix plus élevé, plus souple sur l’âge) et un contrat thaïlandais d’un assureur thaïlandais (moins cher, surtout pour la Thaïlande, avec des âges d’adhésion plus stricts). Souscrivez tant que vous êtes en bonne santé : les maladies que vous avez déjà sont souvent exclues. Un visa rend la couverture obligatoire : le visa retraite Non-Immigrant O-A, demandé depuis l’étranger, exige une couverture d’au moins ฿3,000,000 ou 100 000 US$. Cette page donne des informations générales, pas un conseil financier, et nous ne recommandons aucun assureur.
En bref
| Type | Pour qui | Principaux points à vérifier |
|---|---|---|
| Assurance voyage | Vacances et voyages de quelques semaines ou quelques mois | Plafonds médicaux et de rapatriement, exclusions liées à la moto et à l’alcool, durée du voyage |
| Assurance internationale pour expatriés | Les personnes qui vivent ici, souvent plus âgées ou avec un logement dans deux pays | Zone de couverture, franchise, prise en charge directe, traitement des maladies préexistantes |
| Contrat thaïlandais (assureur thaïlandais) | Les personnes installées ici durablement qui se soignent surtout en Thaïlande | Âges d’adhésion et de renouvellement, clause de participation aux frais, langue du contrat |
| Pas d’assurance, fonds personnel | Seulement ceux qui pourraient régler eux-mêmes une grosse facture | Option de l’hôpital public, devis avant traitement |
En visite : l’assurance voyage
L’assurance voyage est conçue pour les voyages, pas pour vivre ici : elle paie les urgences, pas les bilans ni les soins au long cours. Vérifiez :
- Les soins d’urgence et l’hospitalisation avec un plafond élevé, et l’évacuation sanitaire ou le rapatriement.
- La couverture moto, et ses conditions. La plupart des contrats exigent un permis valable pour la moto et un casque. Voir louer un scooter et permis de conduire international.
- Les exclusions liées à l’alcool : les demandes de remboursement après avoir bu sont souvent refusées.
- Les activités prévues, comme la plongée ou les sports d’aventure, et la durée maximale de voyage autorisée par le contrat.
Plus de détails sur assurance voyage.
Vivre ici : contrat international ou thaïlandais
| Assurance internationale pour expatriés | Contrat thaïlandais | |
|---|---|---|
| Prix | En général plus élevé | En général plus bas |
| Couverture | Monde entier ou régionale, souvent y compris votre pays d’origine | Surtout la Thaïlande |
| Âge d’adhésion | Souvent plus souple | Beaucoup de contrats n’acceptent plus de nouveaux assurés vers 65 à 75 ans |
| Maladies préexistantes | Parfois couvertes moyennant une surprime ou après un délai de carence | En général exclues |
| Langue | Anglais de bout en bout | Vérifiez la langue du contrat avant de signer |
| Règle de 2025 sur la participation aux frais | En général hors du champ de la règle thaïlandaise | Peut s’appliquer (voir ci-dessous) |
Les sources divergent sur les limites d’âge thaïlandaises : le contrat d’un grand assureur thaïlandais accepte de nouveaux assurés jusqu’à 65 ans, tandis qu’un guide de The Thaiger de décembre 2025 indique que beaucoup de contrats locaux s’arrêtent entre 70 et 75 ans. Vérifiez l’âge limite de renouvellement autant que l’âge d’adhésion.
La règle thaïlandaise de participation aux frais
Depuis le 20 mars 2025, les contrats santé thaïlandais peuvent comporter une clause de participation aux frais autorisée par le régulateur des assurances (OIC). Si vous faites trois demandes ou plus dans l’année du contrat pour des maladies bénignes, comme la grippe, la diarrhée ou les maux de tête, et qu’elles dépassent au total le double de votre prime, vous payez 30 % de vos factures l’année suivante. Les sources mentionnent un second seuil pour les demandes liées aux maladies générales à quatre fois la prime, et 50 % si vous atteignez les deux. Les demandes pour chirurgie lourde et maladie grave ne compteraient pas dans ces seuils. D’après les informations publiées, la clause peut être levée une fois que les demandes repassent sous les limites. En pratique, beaucoup de gens paient eux-mêmes les petites consultations et gardent le contrat pour les vrais traitements.
Prise en charge directe et cautions
- La prise en charge directe signifie que l’assureur paie l’hôpital, donc vous n’avancez rien. Demandez à l’assureur avec quels hôpitaux de Pattaya il pratique la prise en charge directe, et ayez votre carte d’assuré sur vous.
- Sans elle, les hôpitaux privés peuvent demander une caution ou le paiement intégral, et vous vous faites rembourser ensuite. Gardez tous les reçus et rapports médicaux.
- Pour un traitement programmé, obtenez un devis écrit et demandez à l’assureur de l’approuver au préalable.
- Voir frais d’hôpital et hôpitaux et cliniques.
Quels visas exigent une assurance
- Non-Immigrant O-A (retraite, demandé depuis l’étranger) : les pages des ambassades thaïlandaises indiquent une couverture pour toute la durée du séjour d’au moins ฿3,000,000 ou 100 000 US$, avec un certificat signé par l’assureur sur le formulaire officiel. Les assureurs thaïlandais doivent figurer sur la liste agréée pour les longs séjours. Certaines sources disent que la règle s’applique aussi quand les titulaires d’un O-A prolongent en Thaïlande ; renseignez-vous auprès de l’immigration. Voir visa retraite.
- Prolongations retraite sur visa Non-O en Thaïlande : l’assurance n’est en général pas exigée, c’est pourquoi beaucoup de gens à Pattaya passent par cette voie. Cela ne rend pas pour autant raisonnable de se passer de couverture.
- Visa LTR : le Board of Investment demande une couverture santé d’au moins 50 000 US$, ou l’une des alternatives qu’il liste.
- DTV et séjours touristiques : aucune assurance exigée. Voir visa DTV et options de visa.
Sans assurance
- Les hôpitaux publics coûtent beaucoup moins cher, avec plus d’attente et moins d’anglais. Les cliniques et les pharmacies traitent les petits problèmes à bas prix. Voir pharmacies et médicaments.
- Gardez un fonds d’urgence accessible rapidement. Voir numéros d’urgence.
Astuce : chaque fois, les soins ici ont été « un million de fois plus rapides et plus fluides qu’en Occident ». Je n’ai pas d’assurance santé en ce moment. C’est mon choix personnel, fondé sur un mode de vie sain et actif : pas de tabac, pas d’alcool, une bonne alimentation. Ce n’est pas un conseil. Votre âge, votre santé et votre épargne sont différents, alors décidez par vous-même.
Avant de souscrire
- Les soins ambulatoires sont-ils couverts, ou seulement l’hospitalisation ? Quelle est la franchise ?
- L’assureur pratique-t-il la prise en charge directe avec les hôpitaux de Pattaya ?
- Comment les maladies préexistantes sont-elles traitées, et que devez-vous déclarer ? Omettre des informations peut annuler un contrat.
- Jusqu’à quel âge le contrat est-il renouvelable, et à quelle vitesse les primes augmentent-elles avec l’âge ?
- La conduite d’une moto est-elle couverte, et à quelles conditions ?
- Dentaire : la plupart des assurances voyage ne couvrent que les douleurs urgentes. Voir dentistes à Pattaya.
Questions fréquentes
Faut-il une assurance santé pour visiter la Thaïlande ? Pas pour un séjour touristique normal, mais une assurance voyage avec couverture médicale est fortement conseillée, car les factures des hôpitaux privés peuvent être élevées.
Quelle couverture le visa O-A exige-t-il ? Les pages des ambassades thaïlandaises indiquent au moins ฿3,000,000 ou 100 000 US$ pour toute la durée du séjour, justifiés par le certificat signé de l’assureur.
Peut-on s’assurer en Thaïlande après 70 ans ? Certains contrats thaïlandais n’acceptent plus de nouveaux assurés à partir de 65 ans, d’autres plus tard, et les assureurs internationaux sont souvent plus souples. Les prix augmentent avec l’âge, il est donc plus facile de commencer jeune et de renouveler ensuite.
Sources
Vérifié le 13 novembre 2026 : Consulat général royal de Thaïlande à Los Angeles, Non-Immigrant O-A (mis à jour le 1er septembre 2026) ; Ambassade royale de Thaïlande à Madrid, exigences d’assurance santé pour l’O-A ; Board of Investment, brochure LTR ; Siam Legal, la règle de participation aux frais à partir du 20 mars 2025 ; The Thaiger, les soins selon l’âge (décembre 2025) ; Allianz Ayudhya, âge d’adhésion d’un contrat thaïlandais (cité uniquement pour la règle d’âge, pas comme une recommandation). Les sources divergent sur les âges d’adhésion thaïlandais et sur les seuils de participation aux frais. Les règles changent ; lisez les conditions du contrat et renseignez-vous auprès de l’ambassade ou de l’immigration. Informations générales, pas un conseil financier ou juridique.
Pages liées
 🩺 Sécurité et santéNuméros d’urgence et hôpitaux
 🩺 Sécurité et santéLes arnaques courantes à éviter
- 🩺🩺 Sécurité et santéArnaques sentimentales à Pattaya : signes d’alerte et comment vous protéger
 🩺 Sécurité et santéHôpitaux et cliniques
 🩺 Sécurité et santéSaison des pluies et inondations
 🩺 Sécurité et santéPharmacies et médicaments
Roulez avec Jonny
Chaque page du guide vient des balades nocturnes dans Pattaya. Regardez-les, posez vos questions à la communauté, ou aidez la caméra à continuer de tourner.
Voir les balades Rejoindre le Telegram Laisser un pourboire Soutenir les balades
 English
 ไทย
 中文
 Русский
 한국어
 Deutsch