
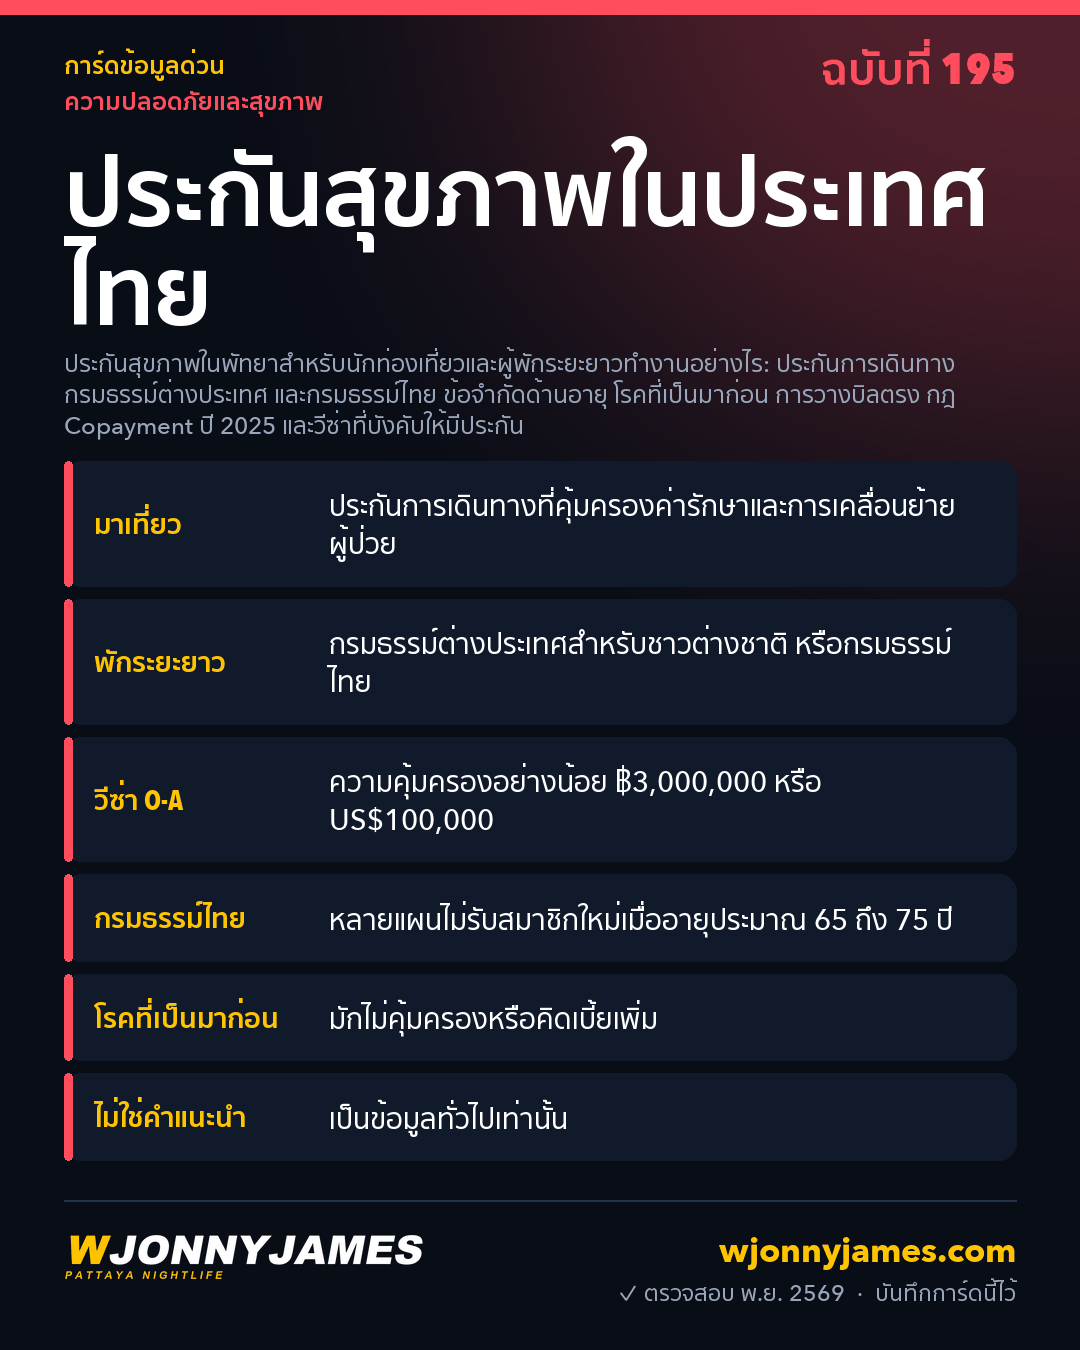
คำตอบสั้น ๆ: โรงพยาบาลเอกชนในพัทยาดี แต่แพง และอาจขอเงินมัดจำหรือหนังสือรับรองจากบริษัทประกันก่อนการรักษาใหญ่ ถ้ามาเที่ยว คำตอบทั่วไปคือประกันการเดินทางที่มีวงเงินค่ารักษาและการเคลื่อนย้ายผู้ป่วยสูง ถ้าอยู่ที่นี่ ทางเลือกคือกรมธรรม์ต่างประเทศสำหรับชาวต่างชาติ (คุ้มครองกว้างกว่า ราคาสูงกว่า ยืดหยุ่นเรื่องอายุมากกว่า) หรือกรมธรรม์จากบริษัทประกันไทย (ถูกกว่า คุ้มครองหลัก ๆ ในไทย และจำกัดอายุแรกเข้าเข้มกว่า) ซื้อตอนที่ยังสุขภาพดี: โรคที่เป็นอยู่แล้วมักไม่คุ้มครอง มีวีซ่าประเภทหนึ่งที่บังคับให้มีประกัน: วีซ่า Non-Immigrant O-A สำหรับผู้เกษียณ ซึ่งยื่นจากต่างประเทศ ต้องมีความคุ้มครองอย่างน้อย ฿3,000,000 หรือ US$100,000 หน้านี้เป็นข้อมูลทั่วไป ไม่ใช่คำแนะนำทางการเงิน และเราไม่ได้แนะนำบริษัทประกันใด
สรุปภาพรวม
| ประเภท | เหมาะกับใคร | สิ่งสำคัญที่ต้องเช็ก |
|---|---|---|
| ประกันการเดินทาง | มาเที่ยวพักผ่อนหรือเดินทางไม่กี่สัปดาห์หรือไม่กี่เดือน | วงเงินค่ารักษาและการเคลื่อนย้ายผู้ป่วย ข้อยกเว้นเรื่องรถจักรยานยนต์และแอลกอฮอล์ ระยะเวลาเดินทาง |
| กรมธรรม์ต่างประเทศสำหรับชาวต่างชาติ | คนที่อาศัยอยู่ที่นี่ มักเป็นผู้สูงวัยหรือมีบ้านในสองประเทศ | พื้นที่คุ้มครอง ค่าเสียหายส่วนแรก การวางบิลตรง การพิจารณาโรคที่เป็นมาก่อน |
| กรมธรรม์ไทย (บริษัทประกันไทย) | คนที่อาศัยอยู่ที่นี่ระยะยาวและส่วนใหญ่ต้องการรักษาในไทย | อายุแรกเข้าและอายุต่ออายุ ข้อกำหนด Copayment ภาษาของสัญญา |
| ไม่มีประกัน ใช้เงินสำรองของตัวเอง | เฉพาะคนที่สามารถจ่ายบิลก้อนใหญ่ได้เอง | ทางเลือกโรงพยาบาลรัฐ ขอประเมินค่าใช้จ่ายก่อนรักษา |
มาเที่ยว: ประกันการเดินทาง
ประกันการเดินทางออกแบบมาสำหรับการเดินทาง ไม่ใช่การอยู่อาศัย: จ่ายค่ารักษาเหตุฉุกเฉิน ไม่ใช่การตรวจสุขภาพหรือการรักษาต่อเนื่อง สิ่งที่ควรดู:
- การรักษาฉุกเฉินและการนอนโรงพยาบาลที่มีวงเงินสูง และการเคลื่อนย้ายผู้ป่วยหรือส่งตัวกลับประเทศ
- ความคุ้มครองการขี่รถจักรยานยนต์และเงื่อนไขที่กำหนด กรมธรรม์ส่วนใหญ่ต้องการใบขับขี่ที่ถูกต้องสำหรับรถนั้นและการสวมหมวกกันน็อก ดูการเช่าสกู๊ตเตอร์และใบขับขี่สากล
- ข้อยกเว้นเรื่องแอลกอฮอล์: การเคลมหลังดื่มมักถูกปฏิเสธ
- กิจกรรมที่วางแผนไว้ เช่น ดำน้ำหรือกีฬาผจญภัย และระยะเวลาเดินทางสูงสุดที่กรมธรรม์อนุญาต
รายละเอียดเพิ่มเติมอยู่ที่ประกันการเดินทาง
อาศัยอยู่ที่นี่: กรมธรรม์ต่างประเทศหรือกรมธรรม์ไทย
| กรมธรรม์ต่างประเทศสำหรับชาวต่างชาติ | กรมธรรม์ไทย | |
|---|---|---|
| ราคา | มักสูงกว่า | มักต่ำกว่า |
| ความคุ้มครอง | ทั่วโลกหรือระดับภูมิภาค มักรวมประเทศบ้านเกิดของคุณ | ส่วนใหญ่ในไทย |
| อายุแรกเข้า | มักยืดหยุ่นกว่า | หลายแผนไม่รับสมาชิกใหม่เมื่ออายุประมาณ 65 ถึง 75 ปี |
| โรคที่เป็นมาก่อน | บางครั้งคุ้มครองโดยจ่ายเบี้ยเพิ่มหรือหลังระยะเวลารอคอย | มักไม่คุ้มครอง |
| ภาษา | ภาษาอังกฤษทั้งหมด | เช็กภาษาของสัญญาก่อนเซ็น |
| กฎ Copayment ปี 2025 | โดยทั่วไปอยู่นอกกฎของไทย | อาจมีผล (ดูด้านล่าง) |
แหล่งข้อมูลระบุอายุจำกัดของกรมธรรม์ไทยไม่ตรงกัน: แผนของบริษัทประกันไทยรายใหญ่แห่งหนึ่งรับผู้สมัครใหม่ได้ถึงอายุ 65 ปี ขณะที่คู่มือของ Thaiger เดือนธันวาคม 2025 ระบุว่าแผนในประเทศหลายแผนหยุดรับที่ 70 ถึง 75 ปี ให้เช็กอายุต่ออายุสัญญาด้วย ไม่ใช่แค่อายุแรกเข้า
กฎ Copayment ของไทย
ตั้งแต่ 20 มีนาคม 2025 กรมธรรม์สุขภาพไทยสามารถมีข้อกำหนด Copayment (ส่วนร่วมจ่าย) ที่สำนักงานคณะกรรมการกำกับและส่งเสริมการประกอบธุรกิจประกันภัย (คปภ. หรือ OIC) อนุญาต ถ้าคุณเคลมตั้งแต่สามครั้งขึ้นไปในหนึ่งปีกรมธรรม์สำหรับการเจ็บป่วยเล็กน้อย เช่น ไข้หวัด ท้องเสีย หรือปวดหัว และยอดรวมเกินสองเท่าของเบี้ยประกัน ปีถัดไปคุณต้องจ่ายเอง 30% ของค่ารักษา แหล่งข้อมูลรายงานเงื่อนไขที่สองสำหรับการเคลมโรคทั่วไปที่สี่เท่าของเบี้ยประกัน และ 50% ถ้าเข้าทั้งสองเงื่อนไข มีรายงานว่าการเคลมผ่าตัดใหญ่และโรคร้ายแรงไม่นับรวมในเงื่อนไขเหล่านี้ และข้อกำหนดนี้สามารถยกเลิกได้เมื่อยอดเคลมลดลงต่ำกว่าเกณฑ์ ในทางปฏิบัติ หลายคนจ่ายค่าหาหมอเล็ก ๆ น้อย ๆ เอง และเก็บกรมธรรม์ไว้ใช้กับการรักษาจริงจัง
การวางบิลตรงและเงินมัดจำ
- การวางบิลตรงหมายถึงบริษัทประกันจ่ายให้โรงพยาบาลโดยตรง คุณจึงไม่ต้องสำรองจ่ายก่อน ถามบริษัทประกันว่าโรงพยาบาลใดในพัทยาที่วางบิลตรงได้ และพกบัตรประกันติดตัว
- ถ้าไม่มีการวางบิลตรง โรงพยาบาลเอกชนอาจขอเงินมัดจำหรือให้จ่ายเต็มจำนวน แล้วคุณเคลมคืนทีหลัง เก็บใบเสร็จและรายงานทางการแพทย์ทุกฉบับ
- สำหรับการรักษาที่วางแผนไว้ ขอใบประเมินค่าใช้จ่ายเป็นลายลักษณ์อักษร และขอให้บริษัทประกันอนุมัติล่วงหน้า
- ดูค่าโรงพยาบาลและโรงพยาบาลและคลินิก
วีซ่าใดบ้างที่บังคับให้มีประกัน
- Non-Immigrant O-A (เกษียณ ยื่นจากต่างประเทศ): หน้าเว็บของสถานทูตไทยระบุว่าต้องมีความคุ้มครองตลอดระยะเวลาพำนักอย่างน้อย ฿3,000,000 หรือ US$100,000 พร้อมหนังสือรับรองที่บริษัทประกันลงนามในแบบฟอร์มทางการ บริษัทประกันไทยต้องอยู่ในรายชื่อที่ได้รับอนุมัติสำหรับการพำนักระยะยาว บางแหล่งระบุว่ากฎนี้ใช้กับผู้ถือ O-A ที่ต่ออายุในไทยด้วย ให้สอบถามตรวจคนเข้าเมือง ดูวีซ่าเกษียณ
- การต่ออายุ Non-O เพื่อการเกษียณในไทย: โดยทั่วไปไม่บังคับประกัน ซึ่งเป็นเหตุผลที่หลายคนในพัทยาเลือกวิธีนี้ แต่ไม่ได้แปลว่าการไม่มีประกันเป็นเรื่องฉลาด
- วีซ่า LTR: สำนักงานคณะกรรมการส่งเสริมการลงทุน (BOI) กำหนดให้มีประกันสุขภาพอย่างน้อย US$50,000 หรือทางเลือกอื่นตามที่ระบุ
- DTV และการพักแบบนักท่องเที่ยว: ไม่บังคับประกัน ดูวีซ่า DTVและทางเลือกวีซ่า
ถ้าไม่มีประกัน
- โรงพยาบาลรัฐถูกกว่ามาก แต่รอนานกว่าและใช้ภาษาอังกฤษน้อยกว่า คลินิกและร้านขายยาดูแลปัญหาเล็ก ๆ ได้ในราคาถูก ดูร้านขายยาและยา
- มีเงินสำรองฉุกเฉินที่เบิกได้รวดเร็ว ดูเบอร์โทรฉุกเฉิน
เคล็ดลับ: การรักษาพยาบาลที่นี่ทุกครั้ง “เร็วและราบรื่นกว่าฝั่งตะวันตกเป็นล้านเท่า” ตอนนี้ผมไม่มีประกันสุขภาพ นั่นเป็นทางเลือกของผมเอง จากไลฟ์สไตล์ที่สุขภาพดีและแอ็กทีฟ: ไม่สูบบุหรี่ ไม่ดื่มแอลกอฮอล์ กินอาหารดี ๆ นี่ไม่ใช่คำแนะนำ อายุ สุขภาพ และเงินเก็บของคุณต่างจากผม จึงควรตัดสินใจด้วยตัวเอง
ก่อนซื้อ
- คุ้มครองผู้ป่วยนอกด้วยหรือเฉพาะผู้ป่วยใน? ค่าเสียหายส่วนแรกเท่าไร?
- บริษัทประกันวางบิลตรงกับโรงพยาบาลในพัทยาได้หรือไม่?
- พิจารณาโรคที่เป็นมาก่อนอย่างไร และต้องแจ้งอะไรบ้าง? การปกปิดข้อมูลอาจทำให้กรมธรรม์เป็นโมฆะ
- ต่ออายุได้ถึงอายุเท่าไร และเบี้ยประกันเพิ่มขึ้นเร็วแค่ไหนตามอายุ?
- คุ้มครองการขี่รถจักรยานยนต์หรือไม่ และมีเงื่อนไขอะไร?
- ทันตกรรม: ประกันการเดินทางส่วนใหญ่คุ้มครองแค่อาการปวดฉุกเฉิน ดูทันตแพทย์ในพัทยา
คำถามที่พบบ่อย
ต้องมีประกันสุขภาพเพื่อมาเที่ยวไทยไหม? สำหรับการท่องเที่ยวทั่วไปไม่ต้อง แต่ขอแนะนำอย่างยิ่งให้มีประกันการเดินทางที่คุ้มครองค่ารักษา เพราะบิลโรงพยาบาลเอกชนอาจสูงมาก
วีซ่า O-A ต้องมีความคุ้มครองเท่าไร? หน้าเว็บของสถานทูตไทยระบุอย่างน้อย ฿3,000,000 หรือ US$100,000 ตลอดระยะเวลาพำนัก โดยแสดงหนังสือรับรองที่บริษัทประกันลงนาม
อายุเกิน 70 ทำประกันสุขภาพในไทยได้ไหม? บางแผนของไทยหยุดรับสมาชิกใหม่ที่อายุ 65 บางแผนรับได้ถึงอายุมากกว่านั้น และบริษัทประกันต่างประเทศมักยืดหยุ่นกว่า เบี้ยประกันเพิ่มขึ้นตามอายุ จึงง่ายกว่าถ้าเริ่มตั้งแต่อายุน้อยและต่ออายุต่อเนื่อง
แหล่งข้อมูล
ตรวจสอบเมื่อ 13 พฤศจิกายน 2026: สถานกงสุลใหญ่ ณ นครลอสแอนเจลิส, Non-Immigrant O-A (ปรับปรุง 1 กันยายน 2026); สถานเอกอัครราชทูต ณ กรุงมาดริด, ข้อกำหนดประกันสุขภาพสำหรับ O-A; สำนักงานคณะกรรมการส่งเสริมการลงทุน, โบรชัวร์ LTR; Siam Legal, กฎ Copayment ตั้งแต่ 20 มีนาคม 2025; The Thaiger, การรักษาพยาบาลในแต่ละช่วงอายุ (ธันวาคม 2025); อลิอันซ์ อยุธยา, อายุแรกเข้าของแผนประกันไทยแผนหนึ่ง (อ้างอิงเฉพาะเรื่องเกณฑ์อายุ ไม่ใช่คำแนะนำ) แหล่งข้อมูลระบุอายุแรกเข้าของไทยและเงื่อนไข Copayment ไม่ตรงกัน กฎเปลี่ยนแปลงได้ อ่านเงื่อนไขกรมธรรม์และสอบถามสถานทูตหรือตรวจคนเข้าเมือง เป็นข้อมูลทั่วไป ไม่ใช่คำแนะนำทางการเงินหรือกฎหมาย
หน้าที่เกี่ยวข้อง
ขี่ไปกับจอนนี่
ทุกหน้าในคู่มือมาจากการขี่รถถ่ายวิดีโอรอบพัทยาทุกคืน ดูคลิป ถามคำถามในคอมมูนิตี้ หรือช่วยสนับสนุนให้กล้องได้ถ่ายต่อไป
 English
 中文
 Русский
 한국어
 Deutsch
 Français