
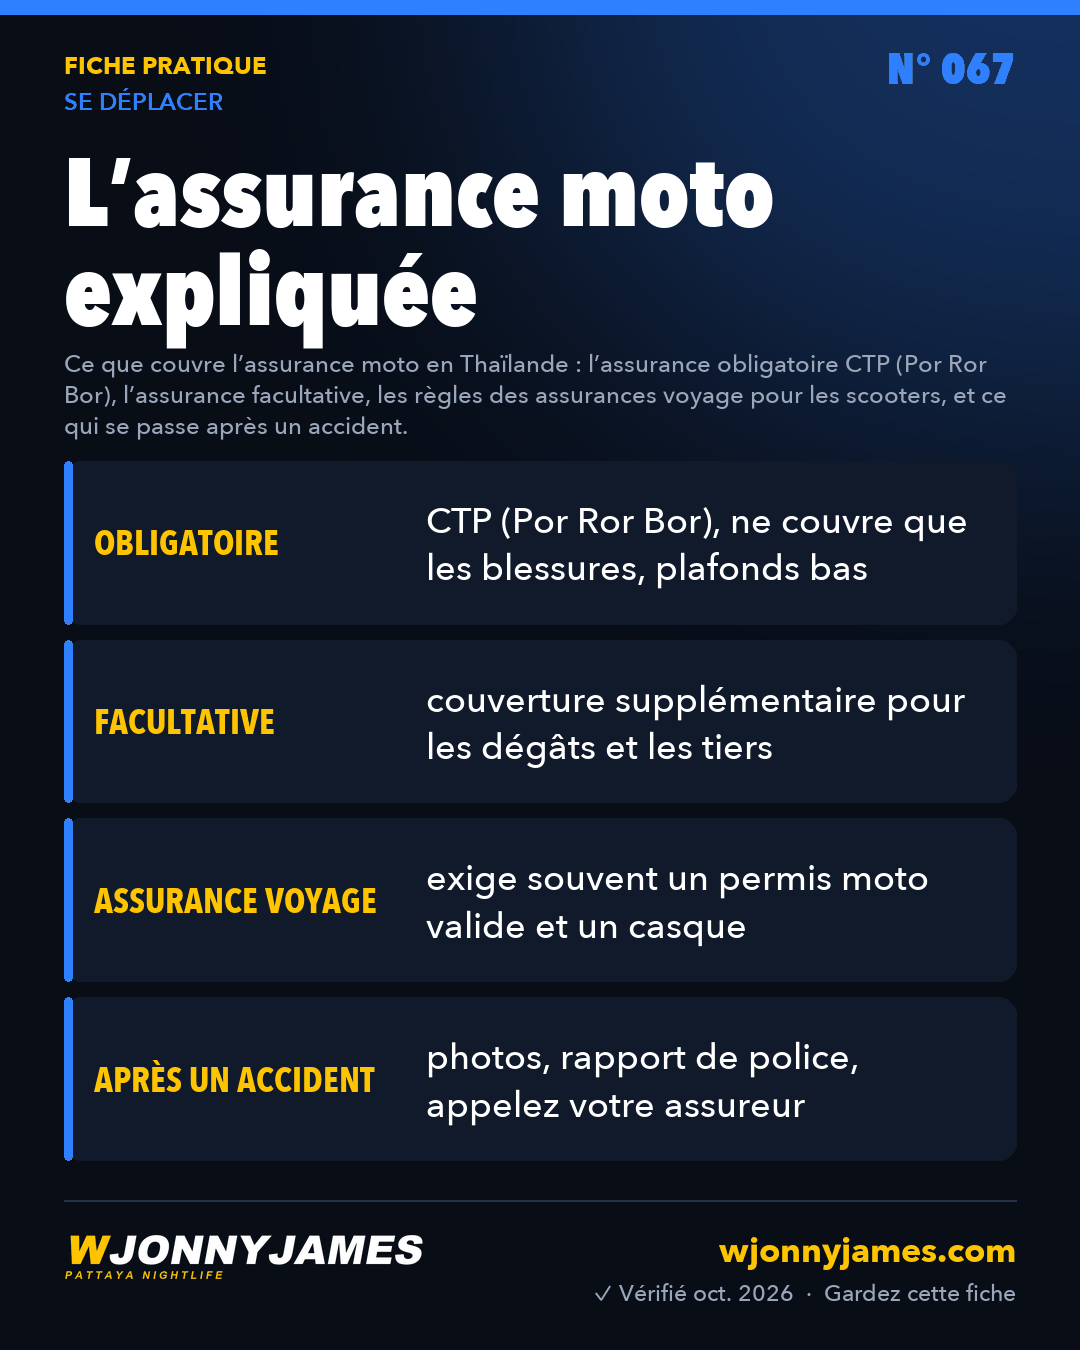
Conduire un scooter est la chose la plus risquée que font la plupart des visiteurs en Thaïlande. Comprendre l’assurance avant de prendre la route peut vous faire économiser beaucoup d’argent.
Assurance obligatoire (CTP)
- Tout véhicule routier doit avoir une assurance obligatoire au tiers, appelée Por Ror Bor. Elle se renouvelle avec la taxe routière.
- Elle couvre les blessures, avec des plafonds bas. Elle ne couvre pas les dégâts aux motos ni aux biens.
Assurance facultative
- Les propriétaires peuvent souscrire une couverture supplémentaire contre les dégâts, le vol et les tiers.
- Les motos de location peuvent l’avoir ou non. Demandez ce qui est couvert et ce que vous paieriez en cas de dégâts. Voir louer un scooter.
Assurance voyage et santé
- Beaucoup d’assurances voyage ne couvrent les accidents de scooter que si vous avez un permis moto valide (thaïlandais, ou de votre pays avec un IDP) et que vous portiez un casque.
- Vérifiez aussi la limite de cylindrée. Voir assurance voyage et permis de conduire thaïlandais.
Après un accident
- Assurez-vous que tout le monde est en sécurité et appelez les secours si nécessaire. Voir numéros d’urgence.
- Prenez des photos, échangez vos coordonnées et obtenez un rapport de police.
- Appelez votre assureur et le loueur avant d’accepter de payer quoi que ce soit.
Vous achetez une moto ?
Interrogez le vendeur sur la CTP et la taxe routière. Voir acheter un scooter.
Choisir un contrat
- Demandez ce qui est couvert pour vos propres blessures, pour l’autre personne et pour la moto elle-même.
- Gardez le numéro de contrat et le numéro de téléphone de l’assureur dans votre téléphone.
- Après un accident, voir que faire après un accident de la route.
Ce que paient vraiment les motards à Pattaya
- CTP obligatoire (Por Ror Bor) seule : environ ฿500 par an pour un scooter. C’est le minimum légal et elle ne couvre que les blessures.
- Type 3 (au tiers) : environ ฿3,450 par an, souscrite via un agent.
- Class 1 sur un Honda ADV160 : environ ฿4,000 par an via un assureur en ligne.
- Type 3+ sur un Yamaha NMAX : environ ฿6,000 par an, couvrant les dégâts à votre propre moto comme à celles des autres.
- Ces chiffres viennent de motards d’un groupe d’expatriés de Pattaya en octobre 2026. Les prix dépendent de la moto, de son âge, de votre âge et de l’assureur, alors demandez votre propre devis.
Les classes d’assurance en termes simples
- Class 1 : la couverture la plus large. Votre propre moto, le vol, l’incendie et les autres personnes, même si l’accident est de votre faute.
- Type 2+ et 3+ : couvrent votre propre moto uniquement en cas d’accident avec un autre véhicule, plus les tiers. Le 2+ ajoute le vol et l’incendie.
- Type 3 : les tiers uniquement. Elle paie pour l’autre personne et ses biens, pas pour votre propre moto.
- La couverture au tiers est la plus importante. Percuter une voiture chère peut coûter bien plus que la valeur de votre scooter, et la CTP seule ne le paiera pas.
À quoi ressemble un contrat Type 3
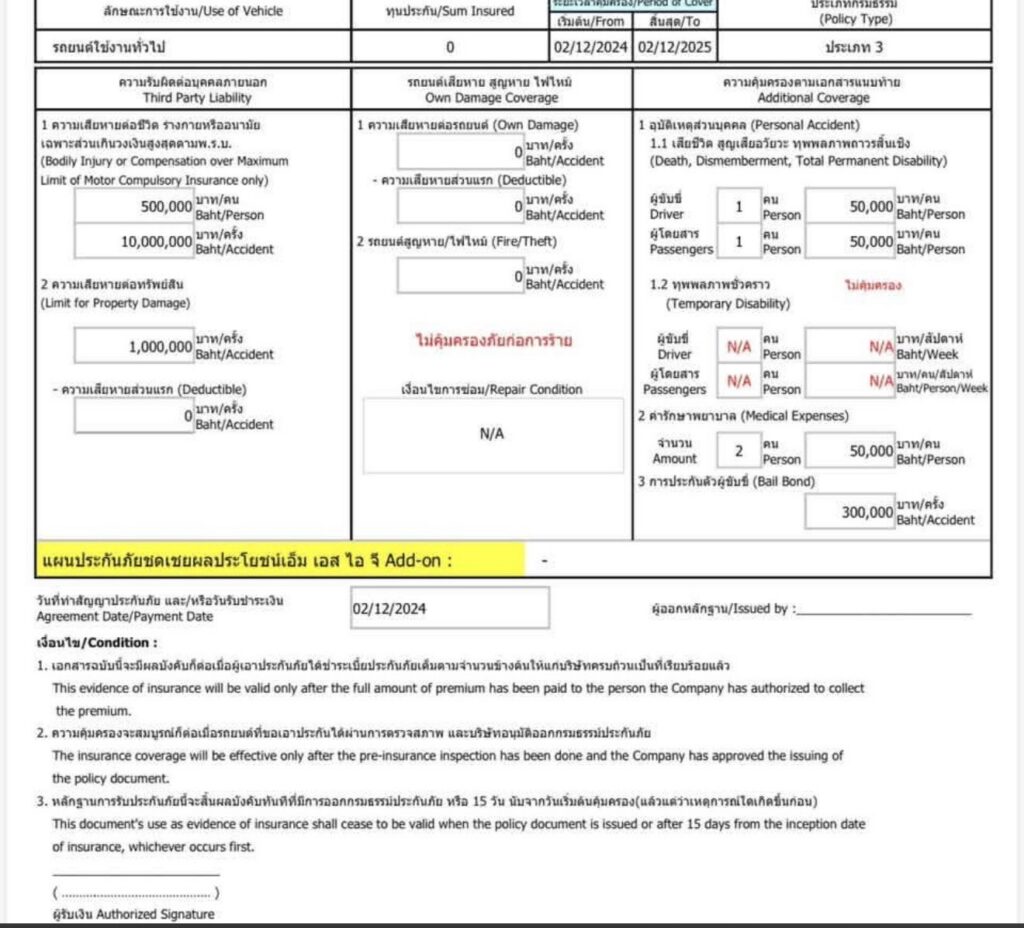
Un vrai tableau de garanties Type 3 partagé par un motard. Cherchez ces lignes dans le vôtre :
- Responsabilité civile envers les tiers : ici ฿500,000 par personne et ฿10,000,000 par accident pour les blessures au-delà de la CTP, et ฿1,000,000 pour les dégâts matériels.
- Dommages à votre véhicule : ฿0, donc votre propre moto n’est pas couverte avec un Type 3.
- Accident corporel et frais médicaux : ฿50,000 chacun pour le conducteur et un passager.
- Caution pénale (bail bond) : ฿300,000, ce qui aide si la police vous retient après un accident grave. À vérifier sur tout contrat.
Cette page vous a aidé ?
Pages liées
Roulez avec Jonny
Chaque page du guide vient des balades nocturnes dans Pattaya. Regardez-les, posez vos questions à la communauté, ou aidez la caméra à continuer de tourner.
Voir les balades Rejoindre le Telegram Laisser un pourboire Soutenir les balades
 English
 ไทย
 中文
 Русский
 한국어
 Deutsch