
Rollerfahren ist das Riskanteste, was die meisten Besucher in Thailand tun. Wenn du die Versicherung verstehst, bevor du losfährst, kann dir das viel Geld sparen.
Pflichtversicherung (CTP)
- Jedes Straßenfahrzeug muss eine Pflicht-Haftpflichtversicherung haben, genannt Por Ror Bor. Sie wird zusammen mit der Kfz-Steuer erneuert.
- Sie deckt Verletzungen ab, mit niedrigen Summen. Schäden an Motorrädern oder Sachen deckt sie nicht ab.
Freiwillige Versicherung
- Besitzer können zusätzlichen Schutz für Schäden, Diebstahl und Dritte abschließen.
- Mietmotorräder haben ihn vielleicht, vielleicht auch nicht. Frag, was abgedeckt ist und was du nach einem Schaden zahlen müsstest. Siehe Roller mieten.
Reise- und Krankenversicherung
- Viele Reiseversicherungen zahlen bei Rollerunfällen nur, wenn du einen gültigen Motorradführerschein hast (thailändisch oder aus deinem Heimatland mit IDP) und einen Helm getragen hast.
- Prüf auch die Grenze für den Hubraum. Siehe Reiseversicherung und Thailändischer Führerschein.
Nach einem Unfall
- Sorg dafür, dass alle in Sicherheit sind, und ruf bei Bedarf Hilfe. Siehe Notrufnummern.
- Mach Fotos, tauscht Kontaktdaten aus und lass dir einen Polizeibericht geben.
- Ruf deine Versicherung und den Verleih an, bevor du einer Zahlung zustimmst.
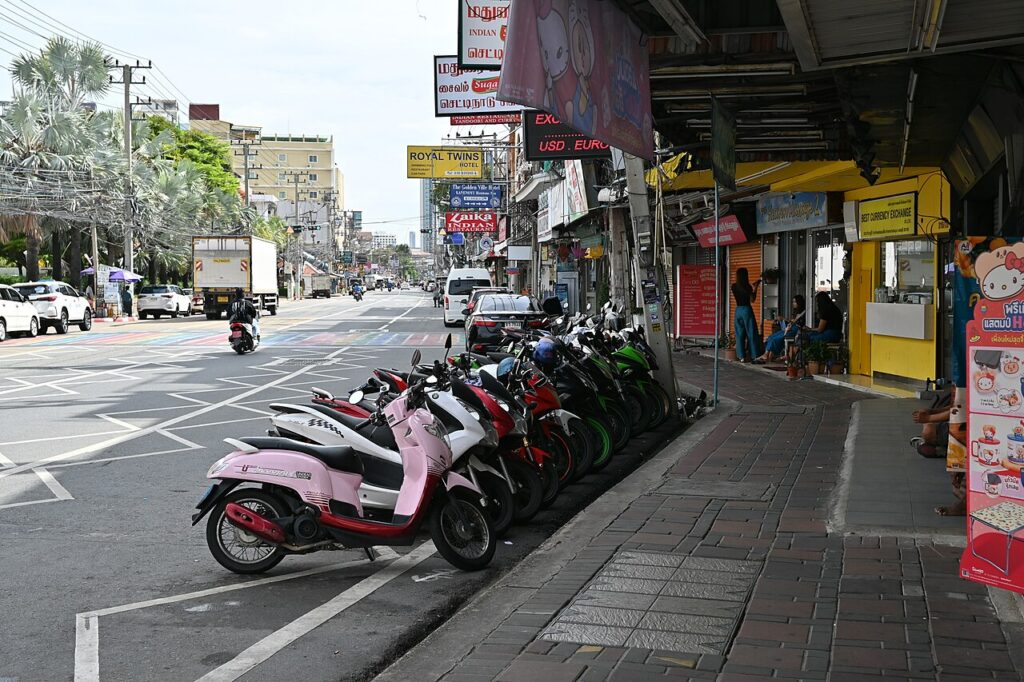
Du kaufst ein Motorrad?
Frag den Verkäufer nach CTP und Kfz-Steuer. Siehe Einen Roller kaufen.
Eine Police auswählen
- Frag, was für deine eigenen Verletzungen, für die andere Person und für das Motorrad selbst abgedeckt ist.
- Speicher die Policennummer und die Telefonnummer der Versicherung in deinem Handy.
- Nach einem Unfall siehe Was nach einem Verkehrsunfall zu tun ist.
Was Fahrer in Pattaya tatsächlich zahlen
- Nur Pflicht-CTP (Por Ror Bor): etwa ฿500 im Jahr für einen Roller. Das ist das gesetzliche Minimum und deckt nur Verletzungen ab.
- Type 3 (Haftpflicht): etwa ฿3,450 im Jahr, abgeschlossen über einen Vermittler.
- Class 1 für eine Honda ADV160: etwa ฿4,000 im Jahr über einen Online-Versicherer.
- Type 3+ für eine Yamaha NMAX: etwa ฿6,000 im Jahr, deckt Schäden am eigenen Motorrad wie auch an anderen ab.
- Diese Zahlen stammen von Fahrern aus einer Expat-Gruppe in Pattaya im Oktober 2026. Die Preise hängen vom Motorrad, seinem Alter, deinem Alter und dem Versicherer ab, also hol dir dein eigenes Angebot.
Versicherungsklassen einfach erklärt
- Class 1: der umfassendste Schutz. Dein eigenes Motorrad, Diebstahl, Feuer und andere Personen, selbst wenn du den Unfall verschuldet hast.
- Type 2+ und 3+: decken dein eigenes Motorrad nur bei einem Unfall mit einem anderen Fahrzeug ab, dazu Dritte. 2+ ergänzt Diebstahl und Feuer.
- Type 3: nur Dritte. Sie zahlt für die andere Person und deren Eigentum, nicht für dein eigenes Motorrad.
- Der Haftpflichtschutz ist am wichtigsten. Wenn du ein teures Auto rammst, kann das weit mehr kosten, als dein Roller wert ist, und CTP allein zahlt das nicht.
So sieht eine Type-3-Police aus
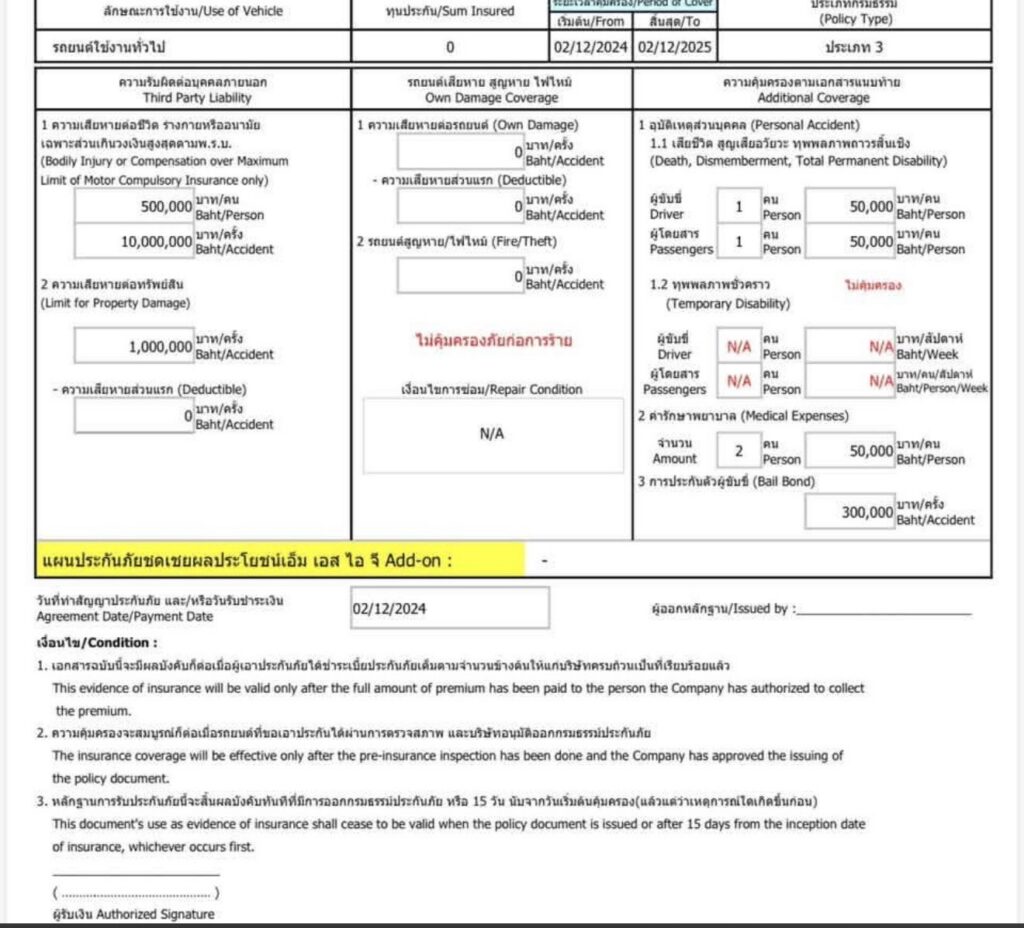
Eine echte Type-3-Übersicht, die ein Fahrer geteilt hat. Achte in deiner auf diese Zeilen:
- Haftpflicht gegenüber Dritten: hier ฿500,000 pro Person und ฿10,000,000 pro Unfall für Verletzungen über CTP hinaus sowie ฿1,000,000 für Sachschäden.
- Eigenschaden: ฿0, dein eigenes Motorrad ist bei Type 3 also nicht abgedeckt.
- Unfall und medizinische Kosten: je ฿50,000 für den Fahrer und einen Mitfahrer.
- Kaution (Bail Bond): ฿300,000, das hilft, wenn die Polizei dich nach einem schweren Unfall festhält. Lohnt sich bei jeder Police zu prüfen.
War das hilfreich?
Verwandte Seiten
Fahr mit Jonny mit
Jede Guide-Seite entsteht aus den nächtlichen Fahrten durch Pattaya. Schau sie dir an, stell Fragen in der Community oder hilf mit, dass die Kamera weiterläuft.
Die Fahrten ansehen Telegram beitreten Trinkgeld geben Die Rides unterstützen
 English
 ไทย
 中文
 Русский
 한국어
 Français