
การขี่สกู๊ตเตอร์เป็นสิ่งที่เสี่ยงที่สุดที่นักท่องเที่ยวส่วนใหญ่ทำในไทย เข้าใจเรื่องประกันก่อนขี่ช่วยประหยัดเงินได้มาก
ประกันภาคบังคับ (พ.ร.บ.)
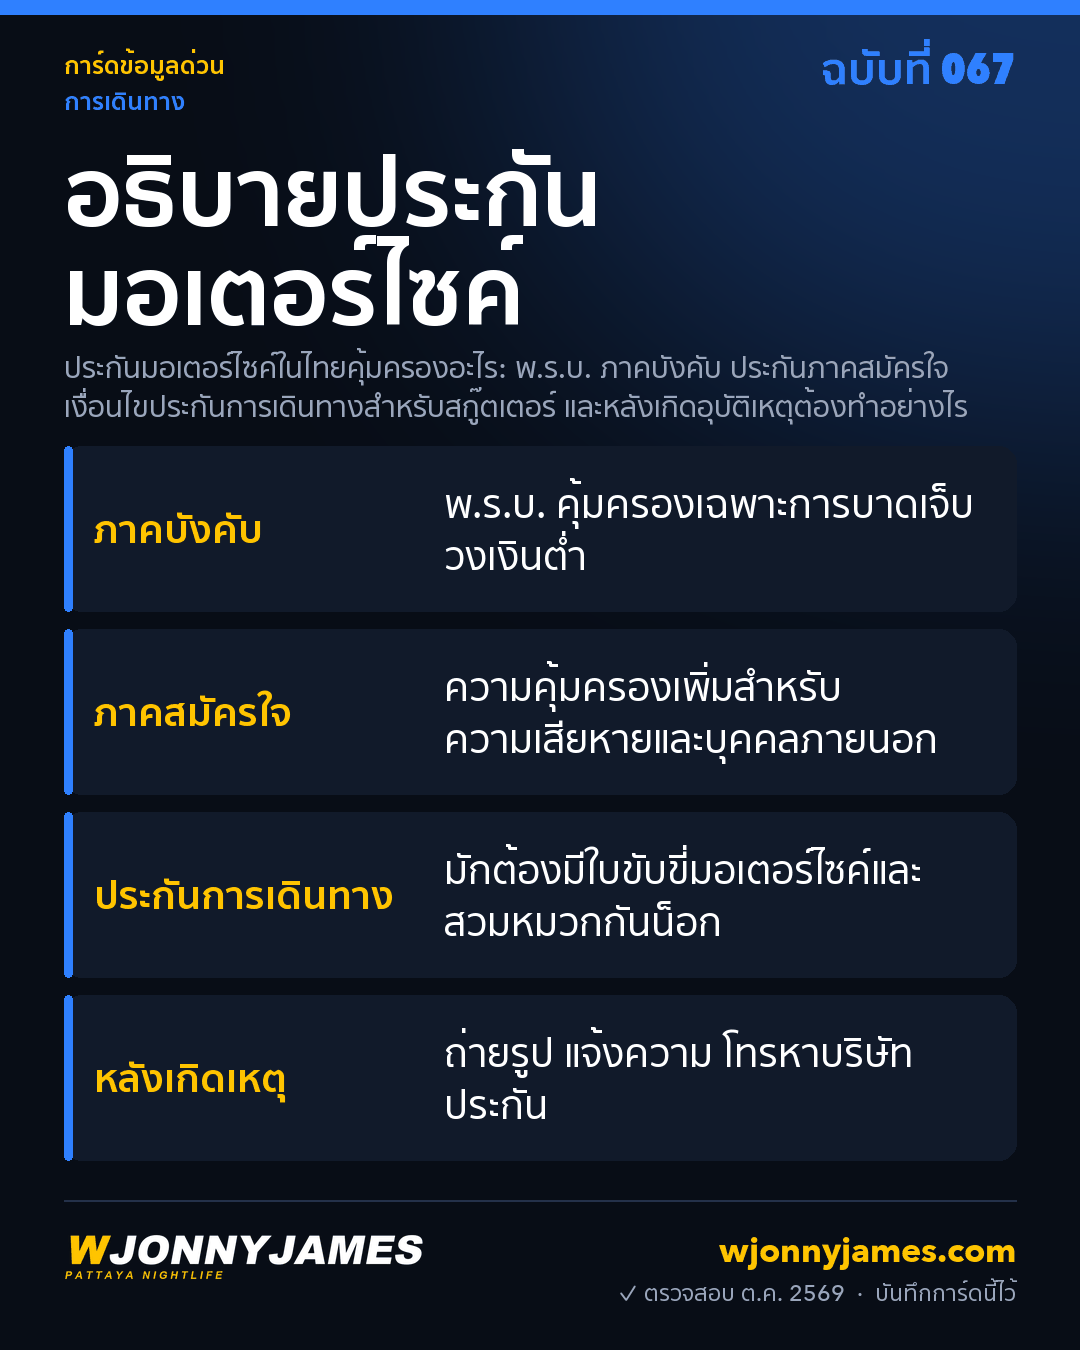
- รถทุกคันต้องมีประกันภาคบังคับ เรียกว่า พ.ร.บ. ต่อพร้อมภาษีรถ
- คุ้มครองการบาดเจ็บ วงเงินต่ำ ไม่คุ้มครองความเสียหายของรถหรือทรัพย์สิน
ประกันภาคสมัครใจ
- เจ้าของรถซื้อความคุ้มครองเพิ่มสำหรับความเสียหาย การโจรกรรม และบุคคลภายนอกได้
- รถเช่าอาจมีหรือไม่มี ถามว่าคุ้มครองอะไรและต้องจ่ายเท่าไรถ้ารถเสียหาย ดูเช่าสกู๊ตเตอร์
ประกันการเดินทางและประกันสุขภาพ
- กรมธรรม์การเดินทางหลายแบบคุ้มครองอุบัติเหตุสกู๊ตเตอร์เฉพาะเมื่อมีใบขับขี่มอเตอร์ไซค์ที่ใช้ได้ (ใบขับขี่ไทย หรือใบขับขี่ประเทศตนพร้อมใบขับขี่สากล) และสวมหมวกกันน็อก
- เช็กข้อจำกัดเรื่องขนาดเครื่องยนต์ด้วย ดูประกันการเดินทางและใบขับขี่ไทย
หลังเกิดอุบัติเหตุ
- ดูให้ทุกคนปลอดภัย และขอความช่วยเหลือถ้าจำเป็น ดูเบอร์ฉุกเฉิน
- ถ่ายรูป แลกข้อมูลกัน และแจ้งความ
- โทรหาบริษัทประกันและร้านเช่าก่อนตกลงจ่ายเงินใด ๆ
จะซื้อรถ?
ถามผู้ขายเรื่อง พ.ร.บ. และภาษีรถ ดูซื้อสกู๊ตเตอร์
การเลือกกรมธรรม์
- ถามว่าคุ้มครองการบาดเจ็บของตัวเอง คู่กรณี และตัวรถอย่างไร
- บันทึกเลขกรมธรรม์และเบอร์บริษัทประกันไว้ในโทรศัพท์
- หลังเกิดอุบัติเหตุ ดูทำอย่างไรหลังอุบัติเหตุบนถนน
ผู้ขี่ในพัทยาจ่ายจริงเท่าไร
- พ.ร.บ. อย่างเดียว: ประมาณ ฿500 ต่อปีสำหรับสกู๊ตเตอร์ เป็นขั้นต่ำตามกฎหมาย และคุ้มครองเฉพาะการบาดเจ็บ
- ประกันชั้น 3 (บุคคลภายนอก): ประมาณ ฿3,450 ต่อปี ซื้อผ่านตัวแทน
- ชั้น 1 สำหรับ Honda ADV160: ประมาณ ฿4,000 ต่อปี ผ่านบริษัทประกันออนไลน์
- ประกันชั้น 3+ สำหรับ Yamaha NMAX: ประมาณ ฿6,000 ต่อปี คุ้มครองความเสียหายทั้งรถตัวเองและคู่กรณี
- ตัวเลขเหล่านี้มาจากผู้ขี่ในกลุ่มชาวต่างชาติในพัทยาเมื่อเดือนตุลาคม 2026 ราคาขึ้นอยู่กับรุ่นรถ อายุรถ อายุผู้ขับ และบริษัทประกัน ควรขอใบเสนอราคาเอง
ประเภทประกันแบบเข้าใจง่าย
- ชั้น 1: คุ้มครองกว้างที่สุด รถตัวเอง รถหาย ไฟไหม้ และคู่กรณี แม้คุณจะเป็นฝ่ายผิด
- ชั้น 2+ และ 3+: คุ้มครองรถตัวเองเฉพาะเมื่อชนกับยานพาหนะอื่น รวมถึงคู่กรณี ชั้น 2+ เพิ่มรถหายและไฟไหม้
- ชั้น 3: คุ้มครองเฉพาะบุคคลภายนอก จ่ายให้คู่กรณีและทรัพย์สินของเขา ไม่รวมรถของคุณ
- ความคุ้มครองบุคคลภายนอกสำคัญที่สุด การชนรถราคาแพงอาจเสียเงินมากกว่าราคาสกู๊ตเตอร์ของคุณหลายเท่า และ พ.ร.บ. อย่างเดียวไม่จ่ายส่วนนี้
กรมธรรม์ชั้น 3 หน้าตาเป็นอย่างไร
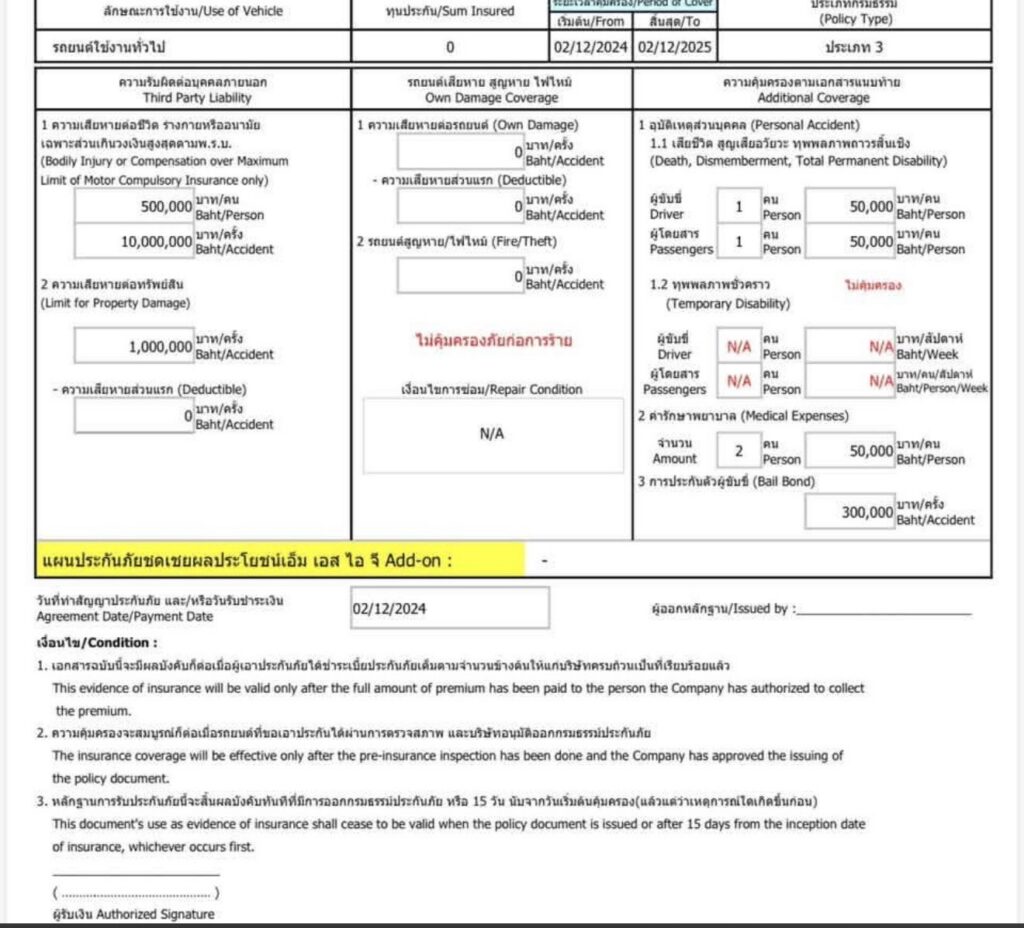
ตารางกรมธรรม์ชั้น 3 จริงที่ผู้ขี่แชร์มา ดูบรรทัดเหล่านี้ในกรมธรรม์ของคุณ:
- ความรับผิดต่อบุคคลภายนอก: ในตัวอย่างนี้ ฿500,000 ต่อคน และ ฿10,000,000 ต่อครั้ง สำหรับการบาดเจ็บส่วนที่เกิน พ.ร.บ. และ ฿1,000,000 สำหรับทรัพย์สิน
- ความเสียหายต่อรถตัวเอง: ฿0 ประกันชั้น 3 จึงไม่คุ้มครองรถของคุณ
- อุบัติเหตุส่วนบุคคลและค่ารักษา: ฿50,000 ต่อคน สำหรับผู้ขับและผู้โดยสาร 1 คน
- ประกันตัวผู้ขับขี่: ฿300,000 ช่วยได้ถ้าตำรวจควบคุมตัวหลังอุบัติเหตุร้ายแรง ควรเช็กในทุกกรมธรรม์
มีประโยชน์ไหม?
หน้าที่เกี่ยวข้อง
ขี่ไปกับจอนนี่
ทุกหน้าในคู่มือมาจากการขี่รถถ่ายวิดีโอรอบพัทยาทุกคืน ดูคลิป ถามคำถามในคอมมูนิตี้ หรือช่วยสนับสนุนให้กล้องได้ถ่ายต่อไป
 English
 中文
 Русский
 한국어
 Deutsch
 Français