
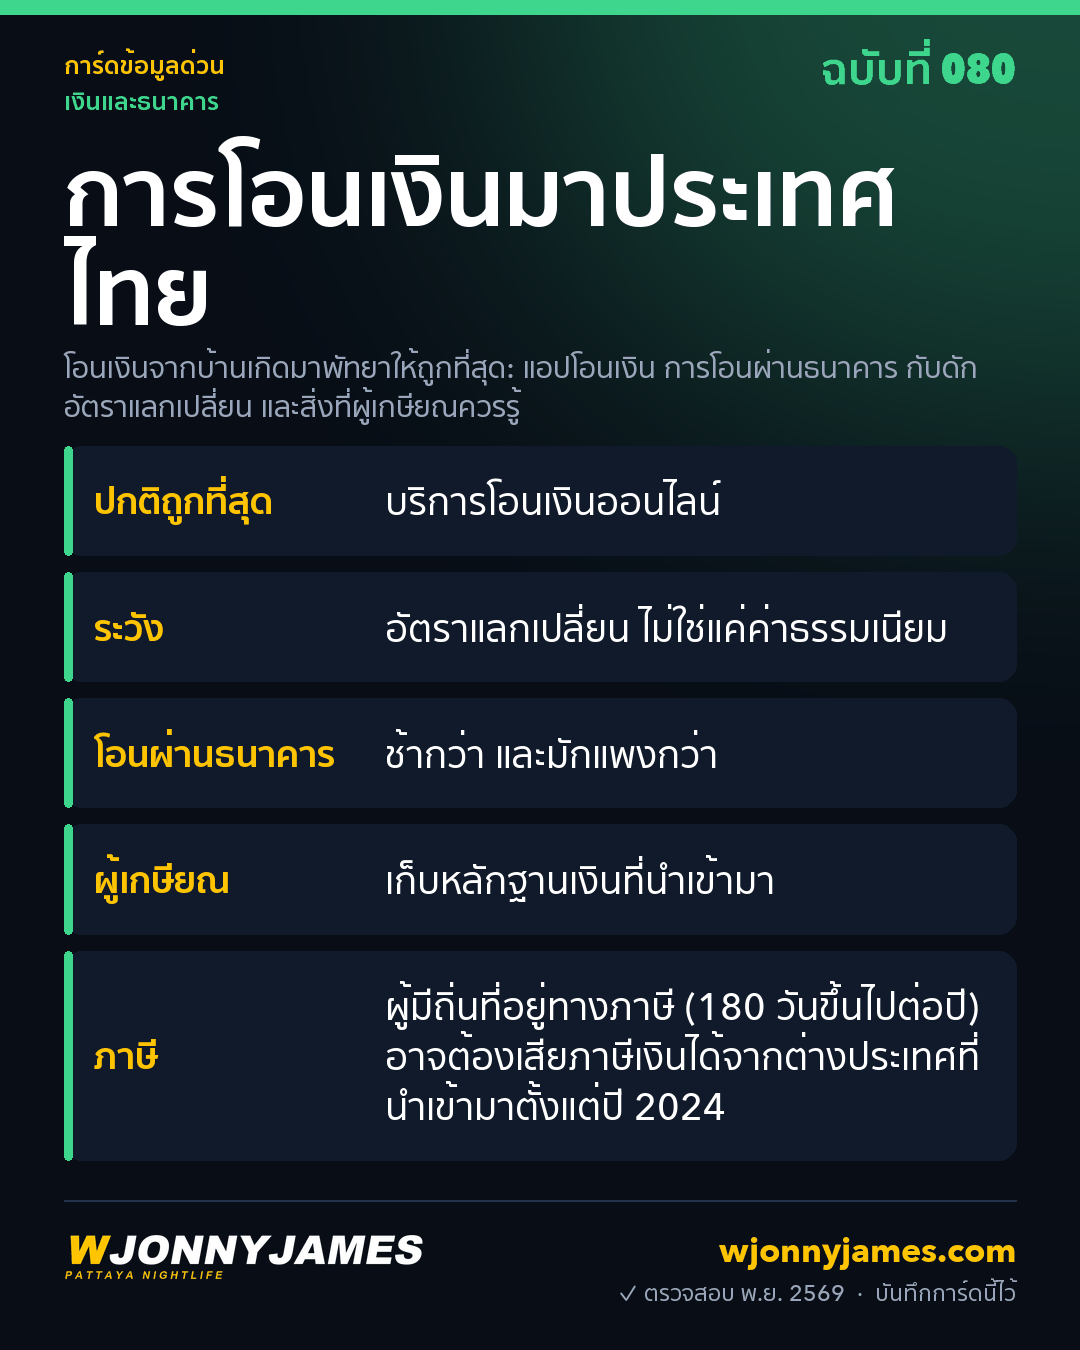
คำตอบสั้น ๆ: สำหรับคนส่วนใหญ่ วิธีที่ถูกที่สุดในการโอนเงินมาพัทยาคือบริการโอนเงินออนไลน์ที่จ่ายเข้าบัญชีธนาคารไทยเป็นเงินบาท การโอนผ่านธนาคารจากบ้านเกิดช้ากว่าและมักเสียไปกับค่าธรรมเนียมและอัตราแลกเปลี่ยนที่แย่มากกว่า และธนาคารไทยบางแห่งเก็บค่าธรรมเนียมเล็กน้อยในการรับเงินโอน ให้เปรียบเทียบจำนวนเงินบาทที่ได้รับจริงเสมอ ไม่ใช่ค่าธรรมเนียมที่โฆษณา ถ้าคุณอยู่ที่นี่ 180 วันขึ้นไปในหนึ่งปี เงินได้จากต่างประเทศที่นำเข้ามาอาจต้องเสียภาษีในไทยตั้งแต่ปี 2024 จึงควรเก็บหลักฐานและขอคำปรึกษา
เปรียบเทียบตัวเลือก
| วิธี | ความเร็ว | ค่าใช้จ่าย | เหมาะกับ |
|---|---|---|---|
| บริการโอนเงินออนไลน์ | ไม่กี่นาทีถึง 1-2 วัน | ค่าธรรมเนียมต่ำ อัตราใกล้เคียงอัตรากลาง | โอนประจำเข้าบัญชีไทย |
| โอนผ่านธนาคาร (SWIFT) จากบ้านเกิด | 1-5 วันทำการ | ค่าธรรมเนียมการส่ง ส่วนต่างอัตราแลกเปลี่ยน บางครั้งมีค่าธรรมเนียมการรับ | เงินก้อนใหญ่ครั้งเดียว การซื้อคอนโด |
| บริการรับเงินสด | ภายในวันเดียว | ปกติสูงกว่า | ไม่มีบัญชีธนาคารไทย |
| บัตรต่างประเทศที่ ATM ไทย | ทันที | ประมาณ ฿220 ถึง ฿250 ต่อการถอน บวกค่าธรรมเนียมของธนาคารคุณ | ทริปสั้น ๆ |
| พกเงินสดมา | ทันที | เฉพาะอัตราแลกเปลี่ยน | มาถึงพร้อมเงินสำรอง |
บริการโอนเงินออนไลน์
- บริการเหล่านี้แลกเงินของคุณแล้วจ่ายเข้าบัญชีไทยเป็นเงินบาท ปกติจ่ายจากบัญชีในประเทศไทย จึงไม่มีค่าธรรมเนียมการรับ
- ค่าธรรมเนียมและอัตราแลกเปลี่ยนแสดงก่อนคุณจ่ายเงิน เปรียบเทียบสองสามเจ้าสำหรับสกุลเงินและจำนวนเงินของคุณ เจ้าที่ดีที่สุดเปลี่ยนไปตามเส้นทางและขนาดของการโอน
- วงเงินโอนต่อครั้งขึ้นอยู่กับธนาคารไทยที่รับเงิน เงินก้อนใหญ่อาจต้องแบ่งโอนหรือใช้การโอนผ่านธนาคาร
- บางบริการเปลี่ยนวิธีการทำงานของบัญชีที่จดทะเบียนในไทยในปี 2026 ตามกฎของธนาคารแห่งประเทศไทย เรื่องนี้สำคัญถ้าคุณเปิดบัญชีที่จดทะเบียนในไทย
เคล็ดลับ: ผมเองใช้ Wise โอนเงินเข้าบัญชีธนาคารไทยของผม ถ้าสมัครผ่านลิงก์ของผม การโอนครั้งแรกสูงสุด 600 ดอลลาร์จะฟรี ผมได้รางวัลเล็กน้อยเมื่อมีคนสมัครผ่านลิงก์ของผม โดยคุณไม่ต้องจ่ายเพิ่ม การเปิดเผยข้อมูลพันธมิตร
การโอนผ่านธนาคาร
- เหมาะกับเงินจำนวนมาก และจำเป็นสำหรับการซื้อคอนโด ซึ่งเงินต้องโอนมาจากต่างประเทศเป็นสกุลเงินต่างประเทศพร้อมเอกสารที่ถูกต้อง (แบบฟอร์ม FET หรือหนังสือรับรองจากธนาคาร)
- อัตราแลกเปลี่ยนของธนาคารในบ้านเกิดมักแย่กว่าอัตรากลางหลายเปอร์เซ็นต์ ถามว่าส่งเป็นสกุลเงินของคุณแล้วให้ธนาคารไทยแลกได้ไหม แล้วเปรียบเทียบ
- ธนาคารไทยบางแห่งหักค่าธรรมเนียมเล็กน้อยจากเงินโอนขาเข้า ถามที่สาขาของคุณ
การโอนครั้งแรก ทีละขั้นตอน
- เปิดบัญชีธนาคารไทย แล้วจดชื่อบัญชี เลขบัญชี ชื่อธนาคาร และรหัส SWIFT ของธนาคารให้ถูกต้อง
- เปรียบเทียบบริการโอนเงินสองสามเจ้าหรือธนาคารของคุณสำหรับจำนวนเงินที่จะส่ง โดยดูที่จำนวนเงินบาทที่ได้รับ
- เพิ่มบัญชีไทยของคุณเป็นผู้รับเงิน สะกดชื่อให้ตรงกับที่ธนาคารบันทึกไว้
- ส่งเงินจำนวนน้อยทดสอบก่อน แล้วเช็กว่าเข้าในแอปธนาคารไทยของคุณ
- จากนั้นส่งจำนวนจริง บันทึกใบเสร็จหรือหน้ายืนยันเป็น PDF
- สำหรับการโอนประจำ ให้ตั้งการเตือนแทนคำสั่งโอนอัตโนมัติ เพื่อเลือกวันที่อัตราแลกเปลี่ยนดีได้
กับดักอัตราแลกเปลี่ยน
หลายบริการโฆษณาว่า “ไม่มีค่าธรรมเนียม” แต่ให้อัตราแลกเปลี่ยนที่แย่กว่า เทียบอัตรากับอัตรากลางบนเว็บไซต์อัตราแลกเปลี่ยน และดูว่าได้เงินบาทเท่าไร ถ้าโอนเดือนละ ฿100,000 ส่วนต่าง 3% คือ ฿3,000 ทุกเดือน
ค่าใช้จ่ายซ่อนอยู่ตรงไหน: ตัวอย่างการคำนวณ
มีสามอย่างที่กินเงินโอน: ค่าธรรมเนียมฝั่งผู้ส่ง ส่วนต่างอัตราแลกเปลี่ยน (ช่องว่างระหว่างอัตราที่คุณได้กับอัตรากลางตลาด) และค่าธรรมเนียมที่ธนาคารไทยหักตอนเงินเข้า ตัวเลขด้านล่างเป็นตัวอย่าง ไม่ใช่ใบเสนอราคา เพื่อให้เห็นว่าแต่ละส่วนรวมกันอย่างไรในการโอนมูลค่า ฿100,000
| ค่าใช้จ่าย | โอนผ่านธนาคาร แลกเงินโดยธนาคารต้นทาง | โอนผ่านธนาคาร แลกเงินโดยธนาคารไทย | บริการโอนเงินออนไลน์ |
|---|---|---|---|
| ค่าธรรมเนียมการส่ง | มักเป็นค่าธรรมเนียมคงที่ | ค่าธรรมเนียมคงที่เหมือนกัน | เล็กน้อย แสดงก่อนจ่าย |
| ส่วนต่างอัตราแลกเปลี่ยน | มักอยู่ที่ 2% ถึง 4% (฿2,000 ถึง ฿4,000) | อัตรารับซื้อของธนาคารไทย มักใกล้อัตรากลางตลาดกว่า | ปกติต่ำกว่า 1% |
| ค่าธรรมเนียมรับเงิน | อาจมี | อาจมี: ธนาคารกรุงเทพระบุ 0.25% ขั้นต่ำ ฿200 สูงสุด ฿500 | ปกติไม่มีเมื่อจ่ายเงินในประเทศ |
| ค่าธรรมเนียมธนาคารตัวกลาง | อาจมีสำหรับการโอน SWIFT | อาจมีสำหรับการโอน SWIFT | ไม่มี |
บทเรียนคือ ค่าธรรมเนียมที่โฆษณามักเป็นส่วนที่เล็กที่สุด ถามแต่ละช่องทางว่าจะมีเงินบาทเข้าบัญชีคุณเท่าไรพอดี ในวันเดียวกัน สำหรับจำนวนเงินเท่ากัน
ค่าธรรมเนียมรับเงินและวงเงินที่ธนาคารไทย
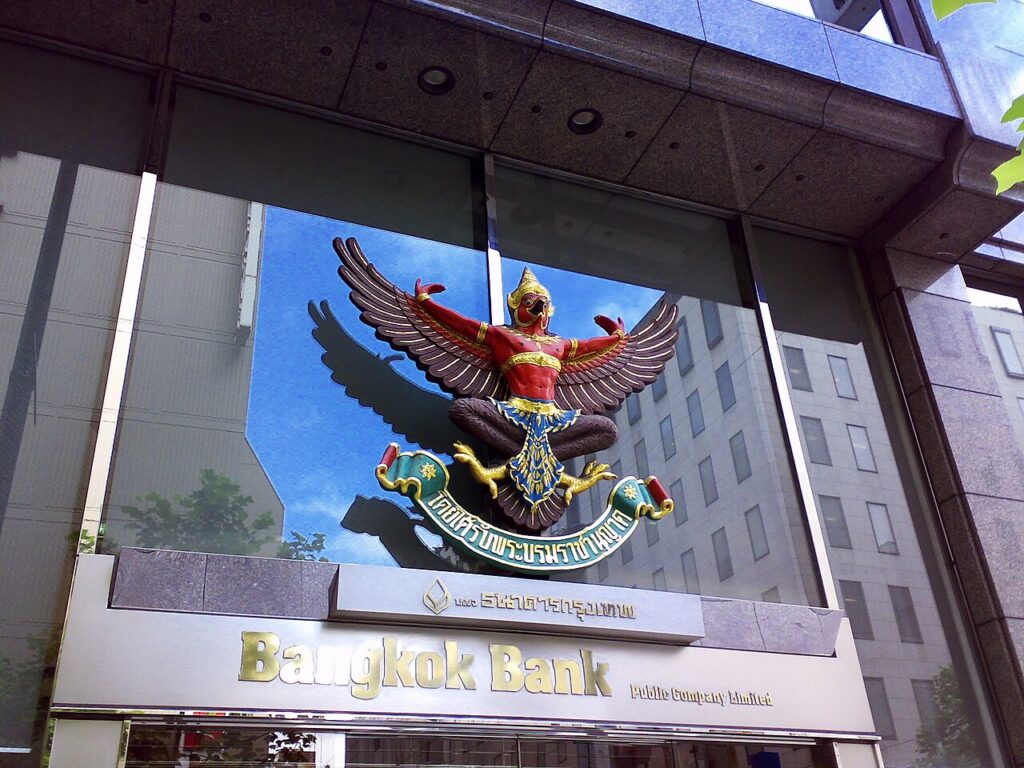
- การรับโอน SWIFT จากต่างประเทศมักมีค่าธรรมเนียมรับเงิน ซึ่งเก็บจากคุณ ไม่ใช่ผู้ส่ง เงื่อนไขที่ธนาคารกรุงเทพเผยแพร่คือ 0.25% ของจำนวนเงิน ขั้นต่ำ ฿200 และสูงสุด ฿500 ต่อรายการ ธนาคารอื่นมีตารางของตัวเอง จึงถามธนาคารของคุณ
- ธนาคารจะแลกเงินตราต่างประเทศด้วยอัตรารับซื้อเงินโอน (TT) ของตัวเองก่อนเข้าบัญชีเป็นเงินบาท อัตรานี้เป็นต้นทุนแยกจากค่าธรรมเนียม
- แอปธนาคารไทยมีวงเงินของตัวเอง ตามเกณฑ์ธนาคารแห่งประเทศไทยตั้งแต่ปี 2023 ต้องสแกนใบหน้าเมื่อโอนผ่านแอปเกิน ฿50,000 ต่อครั้งหรือเกิน ฿200,000 ต่อวัน การโอนเงินก้อนใหญ่ที่เพิ่งเข้ามาต่อให้เจ้าของที่พักหรือโครงการจึงต้องมีขั้นตอนเพิ่ม บางธนาคารตั้งวงเงินลูกค้าต่างชาติต่ำกว่านั้น: ทีทีบีประกาศวงเงินวันละ ฿49,999 สำหรับชาวต่างชาติตั้งแต่กรกฎาคม 2025 ตรวจสอบกับธนาคารของคุณก่อนจ่ายเงินก้อนใหญ่
- อัปเดตข้อมูลพาสปอร์ตกับธนาคารให้เป็นปัจจุบัน ไม่อย่างนั้นการโอนผ่านแอปอาจหยุดจนกว่าคุณจะไปสาขา
การโอนเงินก้อนใหญ่: ซื้อคอนโด
- การจดทะเบียนคอนโดในชื่อชาวต่างชาติ เงินซื้อต้องโอนเข้าประเทศไทยจากต่างประเทศเป็นเงินตราต่างประเทศ และสำนักงานที่ดินต้องการหลักฐาน สำหรับการโอนประมาณ US$50,000 ขึ้นไป ธนาคารไทยจะออกแบบ ธ.ต.3 (FET) สำหรับจำนวนที่น้อยกว่า ให้ขอใบแจ้งเงินเข้า (credit advice) และหนังสือยืนยัน มีรายงานว่าบางธนาคารตอนนี้ออกเฉพาะหนังสือยืนยัน จึงถามธนาคารและสำนักงานที่ดินว่ารับเอกสารแบบไหน
- โอนเป็นสกุลเงินของคุณ ไม่ใช่เงินบาท ถ้าแลกเป็นบาทที่ต่างประเทศ ธนาคารไทยจะไม่มีรายการแลกเงินตราต่างประเทศให้บันทึก และการขอเอกสารจะยากขึ้น
- ชื่อของคุณในฐานะผู้ซื้อต้องปรากฏเป็นผู้ส่งหรือผู้รับ ใส่วัตถุประสงค์ในช่องอ้างอิงการโอน เช่น “purchase of condominium unit” พร้อมชื่อโครงการและเลขห้อง
- โอนหลายครั้งได้ เก็บแบบ FET หรือใบแจ้งเงินเข้าทุกฉบับไว้ ดูที่ การซื้อคอนโด
การนำเงินสดเข้ามา
- กรมศุลกากรกำหนดให้สำแดงเงินตราต่างประเทศที่มีมูลค่าเกิน US$20,000 เมื่อเดินทางเข้า เงินสดที่ไม่ได้สำแดงอาจถูกยึด
- ร้านแลกเงินมักให้เรตดีกว่าสำหรับธนบัตรใบใหญ่ (US$100, €100) มากกว่าใบเล็ก และธนบัตรที่ขาดหรือเก่าอาจไม่รับ ดูที่ การแลกเงิน
- การพกเงินสดจำนวนมากไปไหนมาไหนมีความเสี่ยง การโอนมักปลอดภัยกว่า
สำหรับผู้เกษียณและผู้อยู่ระยะยาว
- เก็บหลักฐานเงินที่คุณโอนเข้ามา ตรวจคนเข้าเมืองอาจขอดูการโอนเงินสำหรับการขยายวีซ่าเกษียณแบบใช้รายได้ และธนาคารออกหนังสือรับรองการโอนเงินจากต่างประเทศได้
- ตั้งแต่ 1 มกราคม 2024 ผู้มีถิ่นที่อยู่ในไทยทางภาษี (อยู่ในไทย 180 วันขึ้นไปในหนึ่งปีปฏิทิน) อาจต้องเสียภาษีไทยสำหรับเงินได้จากต่างประเทศที่นำเข้ามาในปีนั้น คำสั่งกรมสรรพากรที่ออกตามมา (ป.162/2566 พฤศจิกายน 2023) ระบุว่าเงินได้ที่เกิดก่อน 1 มกราคม 2024 ไม่ต้องเสียภาษีเมื่อนำเข้ามาภายหลัง เงินออมก่อนปี 2024 จึงถูกนับต่างจากเงินได้ใหม่ อนุสัญญาภาษีซ้อนอาจใช้ได้ด้วย การแยกเงินออมเก่ากับเงินได้ใหม่ไว้คนละบัญชีทำให้แสดงหลักฐานได้ง่ายขึ้นมาก ดูที่ พื้นฐานภาษีไทย และขอคำแนะนำสำหรับกรณีของคุณ
- เก็บใบเสร็จการโอนและสเตตเมนต์ไว้อย่างน้อยสองสามปี
เคล็ดลับ
- ต้องมี บัญชีธนาคารไทย เพื่อรับเงินโอนเป็นบาท
- ทดสอบด้วยเงินจำนวนน้อยก่อน และตรวจว่าชื่อบัญชีตรงกันทุกตัวอักษร
- ตั้งผู้รับเงินไว้ล่วงหน้า จะได้ไม่ติดขัดถ้ารหัสหรือแอปต้องอัปเดตขณะคุณอยู่ที่นี่
- อย่าโอนเงินให้คนที่รู้จักแค่ทางออนไลน์ ไม่ว่าเรื่องจะเร่งด่วนแค่ไหน ดูกลโกงที่พบบ่อย
คำถามที่พบบ่อย
วิธีโอนเงินมาไทยที่ถูกที่สุดคืออะไร? ปกติคือบริการโอนเงินออนไลน์ที่จ่ายเข้าบัญชีธนาคารไทย เปรียบเทียบจำนวนเงินบาทที่ได้รับสำหรับจำนวนเงินของคุณ
ธนาคารไทยเก็บค่าธรรมเนียมรับเงินไหม? บางแห่งหักค่าธรรมเนียมเล็กน้อยจากเงินโอนระหว่างประเทศขาเข้า เงินที่บริการโอนเงินจ่ายในประเทศมักเข้ามาโดยไม่มีค่าธรรมเนียม
เงินที่โอนมาไทยต้องเสียภาษีไหม? สำหรับผู้มีถิ่นที่อยู่ทางภาษีในไทย เงินได้จากต่างประเทศที่นำเข้ามาตั้งแต่ปี 2024 อาจต้องเสียภาษี เงินออมและเงินที่ไม่ใช่เงินได้ได้รับการปฏิบัติต่างกัน ควรขอคำปรึกษา
โอนเงินใช้เวลานานแค่ไหน? ตั้งแต่ไม่กี่นาทีสำหรับบริการออนไลน์บางเจ้า ถึงสองสามวันทำการสำหรับการโอนผ่านธนาคาร
ต้องมีแบบ FET ไหม? เฉพาะเรื่องที่ต้องพิสูจน์ว่าเงินมาจากต่างประเทศ ส่วนใหญ่คือการซื้อคอนโดในชื่อตัวเอง ถ้าโอนต่ำกว่าประมาณ US$50,000 ต่อครั้ง ธนาคารจะให้ใบแจ้งเงินเข้าหรือหนังสือยืนยันแทน
ทำไมโอนเงินต่อจากแอปไทยไม่ได้? การโอนผ่านแอปจำนวนมากต้องสแกนใบหน้า (เกิน ฿50,000 ต่อครั้งหรือ ฿200,000 ต่อวัน) และบางธนาคารตั้งวงเงินลูกค้าต่างชาติต่ำกว่านั้น ไปที่สาขาหรือแบ่งจ่าย
เงินโอนยังไม่เข้า ทำอย่างไรดี? ขอหมายเลขอ้างอิง SWIFT (มักเรียกว่า MT103) จากผู้ส่งแล้วให้สาขาธนาคารไทยของคุณ สาเหตุที่พบบ่อยคือชื่อหรือเลขบัญชีผิด ปกติเงินจะเด้งกลับไปหาผู้ส่ง หักค่าธรรมเนียมแล้ว
แหล่งข้อมูล
ตรวจสอบเมื่อ 15 พฤศจิกายน 2026: ธนาคารกรุงเทพ การโอนเงินเข้าประเทศไทย; Bangkok Post, กฎความปลอดภัยโมบายแบงกิ้ง (วงเงินที่ต้องสแกนใบหน้า); ทีทีบี วงเงินสำหรับลูกค้าต่างชาติ (กรกฎาคม 2025); KPMG Thailand, ป.162/2566 เรื่องเงินได้จากต่างประเทศ; Thai Law Online, แบบ FET; Lex Bangkok, ภาษีเงินได้บุคคลธรรมดาสำหรับชาวต่างชาติ; Expatica, การโอนเงินมาประเทศไทย ค่าธรรมเนียมและวงเงินเปลี่ยนได้ ตรวจสอบตารางล่าสุดของธนาคารคุณ นี่เป็นข้อมูลทั่วไป ไม่ใช่คำแนะนำด้านภาษีหรือการเงิน
หลักฐานที่ควรเก็บ
- เก็บสลิปการโอน วีซ่าบางประเภทต้องใช้หลักฐานเงินโอนจากต่างประเทศ ดูวีซ่าเกษียณ
- สำหรับการซื้อคอนโด ให้เก็บแบบฟอร์ม FET หรือหนังสือรับรองจากธนาคารสำหรับการโอนแต่ละครั้ง
หน้าที่เกี่ยวข้อง
ขี่ไปกับจอนนี่
ทุกหน้าในคู่มือมาจากการขี่รถถ่ายวิดีโอรอบพัทยาทุกคืน ดูคลิป ถามคำถามในคอมมูนิตี้ หรือช่วยสนับสนุนให้กล้องได้ถ่ายต่อไป
 English
 中文
 Русский
 한국어
 Deutsch
 Français