
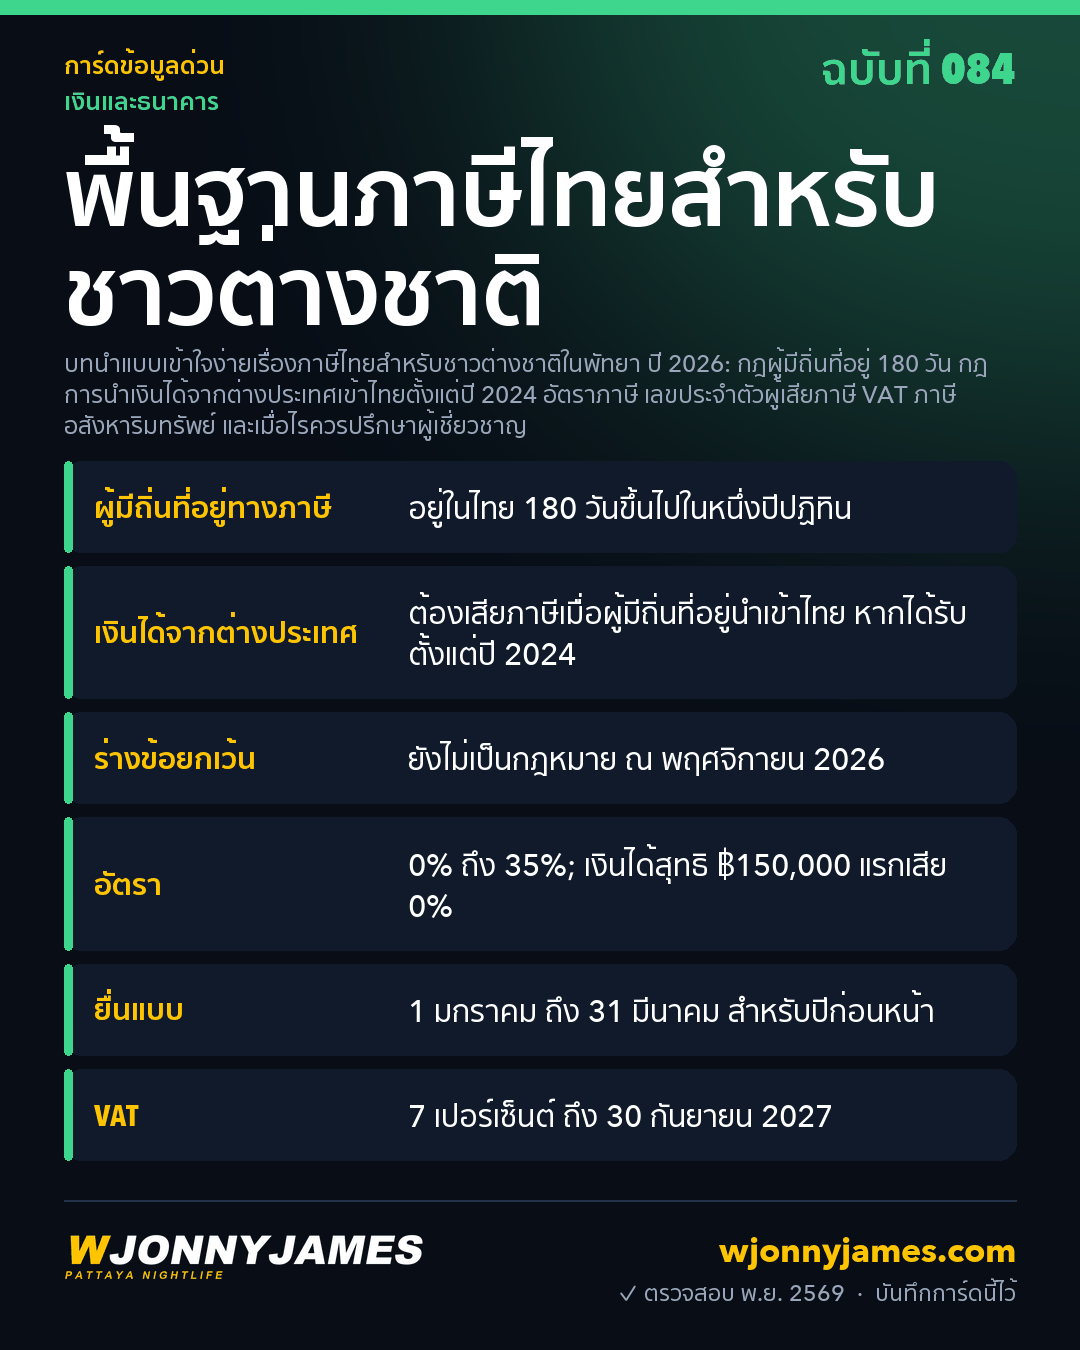
คำตอบสั้น ๆ: คุณจะเป็นผู้มีถิ่นที่อยู่ทางภาษีของไทยถ้าอยู่ในไทย 180 วันขึ้นไปในหนึ่งปีปฏิทิน ตั้งแต่วันที่ 1 มกราคม 2024 ผู้มีถิ่นที่อยู่ทางภาษีอาจต้องเสียภาษีไทยจากเงินได้จากต่างประเทศที่ได้รับตั้งแต่ปี 2024 เป็นต้นไปเมื่อนำเข้าประเทศไทย ไม่ว่าจะนำเข้ามาในปีใด เงินที่ได้รับก่อนปี 2024 ได้รับการคุ้มครอง และอนุสัญญาภาษีซ้อนอาจช่วยลดภาษีไทยสำหรับเงินได้บางประเภท ข้อเสนอที่จะยกเว้นภาษีเงินได้จากต่างประเทศที่นำเข้าภายในปีที่ได้รับหรือปีถัดไปยังเป็นเพียงร่าง ยังไม่ได้ประกาศในราชกิจจานุเบกษา ณ เดือนพฤศจิกายน 2026 หน้านี้เป็นข้อมูลทั่วไป ไม่ใช่คำแนะนำด้านภาษี โปรดตรวจสอบกับที่ปรึกษาที่มีคุณสมบัติ
สรุปย่อ
| หัวข้อ | สิ่งที่ใช้ในปี 2026 |
|---|---|
| ใครเป็นผู้มีถิ่นที่อยู่ | อยู่ในไทย 180 วันขึ้นไปในหนึ่งปีปฏิทิน นับรวมทั้งปี |
| เงินได้จากต่างประเทศ | ผู้มีถิ่นที่อยู่ต้องเสียภาษีเมื่อนำเข้าไทย หากได้รับตั้งแต่ 1 มกราคม 2024 |
| เงินที่ได้รับก่อนปี 2024 | ไม่ต้องเสียภาษีเมื่อนำเข้า แต่ต้องเก็บหลักฐานไว้ |
| ร่างข้อยกเว้น | เงินได้ที่นำเข้าในปีเดียวกันหรือปีถัดไปจะได้รับยกเว้น ยังไม่เป็นกฎหมาย |
| อัตราภาษี | 0% สำหรับเงินได้สุทธิ ฿150,000 แรก แล้วเพิ่มเป็นขั้นจนถึง 35% สำหรับส่วนที่เกิน ฿5 ล้าน |
| การยื่นแบบ | 1 มกราคม ถึง 31 มีนาคม สำหรับแบบกระดาษ ยื่นออนไลน์ได้ช้ากว่าเล็กน้อย |
| VAT | 7% ขยายเวลาถึง 30 กันยายน 2027 |
ใครเป็นผู้มีถิ่นที่อยู่ทางภาษีของไทย
เกณฑ์คือจำนวนวัน ไม่ใช่ประเภทวีซ่าหรือสัญชาติ ถ้าอยู่ในไทย 180 วันขึ้นไปในหนึ่งปีปฏิทิน (1 มกราคม ถึง 31 ธันวาคม) คุณจะเป็นผู้มีถิ่นที่อยู่ทางภาษีสำหรับปีนั้น วันจะนับรวมกันทั้งปี การเข้าพักสั้น ๆ หลายครั้งจึงรวมกันได้ คนที่ถือวีซ่าเกษียณ DTV หรือวีซ่า Thailand Privilege และอยู่ที่นี่เกือบทั้งปี มักเข้าเกณฑ์นี้
ผู้ที่ไม่มีถิ่นที่อยู่ทางภาษีโดยปกติเสียภาษีเฉพาะเงินได้จากแหล่งในไทย เช่น งานในไทย หรือค่าเช่าจากอสังหาริมทรัพย์ในไทย
กฎเงินได้จากต่างประเทศตั้งแต่ปี 2024
คำสั่งกรมสรรพากรที่ ป.161/2566 มีผลตั้งแต่วันที่ 1 มกราคม 2024 สำหรับผู้มีถิ่นที่อยู่ทางภาษีของไทย เงินได้จากต่างประเทศ เช่น ค่าจ้าง กำไรจากธุรกิจ ผลตอบแทนการลงทุน ค่าเช่า หรือบำนาญเอกชน ถือเป็นเงินได้พึงประเมินในปีที่นำเข้าประเทศไทย ไม่ว่าจะได้รับในปีใด ตราบใดที่ได้รับตั้งแต่ปี 2024 เป็นต้นไป คำสั่งฉบับที่สอง ป.162/2566 กำหนดให้เงินได้ที่ได้รับก่อนวันที่ 1 มกราคม 2024 ไม่ต้องเสียภาษีไทยเมื่อนำเข้า
ในทางปฏิบัติหมายความว่า:
- เงินออมที่สะสมไว้ก่อนปี 2024 นำเข้าได้โดยไม่ต้องเสียภาษีไทย แต่คุณต้องแสดงให้เห็นว่าเป็นเงินก่อนปี 2024 นักกฎหมายแนะนำให้เก็บรายการเดินบัญชีลงวันที่ 31 ธันวาคม 2023 ไว้ และบางคนแนะนำให้แยกเงินออมก่อนปี 2024 ไว้ในบัญชีต่างหาก
- เก็บบันทึกว่าเงินได้รับเมื่อใดและโอนเมื่อใด ดู การโอนเงินมาประเทศไทย
ข้อเสนอการยกเว้นภาษี
ในปี 2025 กรมสรรพากรเสนอให้ยกเว้นภาษีเงินได้จากต่างประเทศที่นำเข้าไทยภายในปีปฏิทินเดียวกับที่ได้รับ หรือปีถัดไป ณ เดือนพฤศจิกายน 2026 ข้อเสนอนี้ยังเป็นร่าง Thai Law Online ซึ่งเป็นเว็บไซต์ของสำนักงานกฎหมายไทย รายงานเมื่อวันที่ 4 พฤศจิกายน 2026 ว่ายังไม่ได้ประกาศในราชกิจจานุเบกษาและยังไม่มีผลบังคับใช้ อย่าวางแผนโดยอิงข้อเสนอนี้จนกว่าจะเป็นกฎหมาย
อนุสัญญาภาษีและเงินบำนาญ
ประเทศไทยมีอนุสัญญาภาษีซ้อนกับกว่า 60 ประเทศ อนุสัญญาหลายฉบับให้ประเทศผู้จ่ายมีสิทธิ์เก็บภาษีบำนาญข้าราชการและบำนาญจากการรับราชการแต่เพียงผู้เดียว ส่วนบำนาญเอกชนและผลตอบแทนการลงทุนมักต้องเสียภาษีทั้งสองประเทศ โดยได้เครดิตในไทยสำหรับภาษีที่จ่ายไปแล้วในต่างประเทศ สิทธิ์นี้ไม่ได้มาโดยอัตโนมัติ: โดยปกติคุณต้องขอใช้สิทธิ์ในแบบแสดงรายการภาษีของไทย พร้อมหลักฐานภาษีต่างประเทศ
ผู้ถือวีซ่าผู้พำนักระยะยาว (LTR) บางประเภทได้รับยกเว้นภาษีเงินได้จากต่างประเทศที่นำเข้าแยกต่างหาก ตามพระราชกฤษฎีกา เราไม่พบกฎภาษีพิเศษสำหรับ DTV
อัตราภาษีและการยื่นแบบ
| เงินได้สุทธิทั้งปี | อัตรา |
|---|---|
| ฿0 ถึง ฿150,000 | 0% |
| ฿150,001 ถึง ฿300,000 | 5% |
| ฿300,001 ถึง ฿500,000 | 10% |
| ฿500,001 ถึง ฿750,000 | 15% |
| ฿750,001 ถึง ฿1,000,000 | 20% |
| ฿1,000,001 ถึง ฿2,000,000 | 25% |
| ฿2,000,001 ถึง ฿5,000,000 | 30% |
| เกิน ฿5,000,000 | 35% |
อัตราเหล่านี้ใช้กับเงินได้สุทธิหลังหักค่าใช้จ่ายและค่าลดหย่อน ซึ่งรวมค่าลดหย่อนส่วนตัว ฿60,000 แบบแสดงรายการของปีภาษีใดต้องยื่นระหว่างวันที่ 1 มกราคม ถึง 31 มีนาคมของปีถัดไป เงินได้ปี 2026 จึงยื่นช่วงต้นปี 2027 การยื่นออนไลน์ผ่านระบบ e filing ของกรมสรรพากรมักขยายไปถึงต้นเดือนเมษายน
การขอเลขประจำตัวผู้เสียภาษี
คุณต้องมีเลขประจำตัวผู้เสียภาษีจึงจะยื่นแบบได้ ยื่นขอที่สำนักงานสรรพากรที่ดูแลพื้นที่ตามที่อยู่ของคุณ พร้อมหนังสือเดินทางและหลักฐานที่อยู่ Pattaya City Expats Club ระบุสำนักงานสองแห่งสำหรับพื้นที่พัทยา คือที่นาเกลือ (ภายในที่ว่าการอำเภอบางละมุง) และที่จอมเทียน รายงานจากสมาชิกแตกต่างกันว่าถูกขออะไรบ้าง ตั้งแต่แค่หนังสือเดินทางและใบรับ TM30 ไปจนถึงคำถามเรื่องจำนวนวันที่อยู่ในไทยและเงินที่นำเข้า ถ้าทำได้ให้พาคนที่พูดภาษาไทยไปด้วย ดู อธิบาย TM30
ภาษีที่จ่ายทุกวัน
- VAT อยู่ที่ 7% และโดยปกติรวมอยู่ในราคาแล้ว อัตราตามกฎหมายคือ 10% แต่อัตรา 7% ถูกขยายเวลาออกไปทีละปี ครั้งล่าสุดขยายถึง 30 กันยายน 2027
- “++” ในเมนู หมายถึงจะมีค่าบริการ ซึ่งมักเป็น 10% และ VAT บวกเพิ่มจากราคาที่แสดง ดู การให้ทิปในประเทศไทย
อสังหาริมทรัพย์
- การซื้อ: ที่สำนักงานที่ดิน ค่าธรรมเนียมการโอนมักอยู่ที่ 2% ของราคาประเมินทางราชการ มักแบ่งจ่ายระหว่างผู้ซื้อและผู้ขายตามที่ตกลงกัน ผู้ขายมักจ่ายภาษีหัก ณ ที่จ่าย และจ่ายภาษีธุรกิจเฉพาะ (3.3% หากขายภายในห้าปี) หรืออากรแสตมป์ (0.5%) อย่างใดอย่างหนึ่ง ดู การซื้อคอนโด
- การถือครอง: เจ้าของต้องจ่ายภาษีที่ดินและสิ่งปลูกสร้างรายปีให้หน่วยงานท้องถิ่น อัตราสำหรับที่อยู่อาศัยเริ่มที่ 0.02% ของราคาประเมิน ภาษีคอนโดทั่วไปจึงไม่มาก และบ้านที่เจ้าของใช้เป็นที่อยู่อาศัยหลักอาจได้รับยกเว้นจนถึงมูลค่าที่กำหนด แหล่งข้อมูลระบุช่วงอัตราต่างกัน จึงควรตรวจสอบใบแจ้งภาษีของคุณ
ขอความช่วยเหลือ
ใช้บริการที่ปรึกษาภาษีหรือนักบัญชีชาวไทยที่มีคุณสมบัติ นำบันทึกจำนวนวันที่อยู่ในไทย วันที่ได้รับเงินได้ และวันที่โอนเงินไปด้วย และตรวจสอบกฎของประเทศบ้านเกิดของคุณด้วย ถ้าคุณทำงานในไทยอย่างถูกกฎหมาย นายจ้างจะหักภาษีทุกเดือน ดู การทำงานอย่างถูกกฎหมาย
คำถามที่พบบ่อย
ถ้าอยู่ไทยน้อยกว่า 180 วัน ต้องเสียภาษีในไทยไหม? โดยปกติไม่ต้องเสียสำหรับเงินได้จากต่างประเทศ ถ้าอยู่ต่ำกว่า 180 วันในหนึ่งปีปฏิทิน คุณไม่ใช่ผู้มีถิ่นที่อยู่ทางภาษี และผู้ที่ไม่มีถิ่นที่อยู่โดยปกติเสียภาษีเฉพาะเงินได้จากแหล่งในไทย
เงินบำนาญของฉันต้องเสียภาษีในไทยไหม? อาจต้องเสีย ถ้าคุณเป็นผู้มีถิ่นที่อยู่ทางภาษีและนำเงินเข้าไทย ขึ้นอยู่กับประเภทบำนาญและอนุสัญญาภาษีของประเทศคุณ อนุสัญญาหลายฉบับให้ประเทศผู้จ่ายเป็นผู้เก็บภาษีบำนาญข้าราชการ ขอคำแนะนำสำหรับอนุสัญญาของคุณ
ข้อยกเว้นภาษีเงินได้จากต่างประเทศผ่านแล้วหรือยัง? ยังไม่ผ่าน ณ เดือนพฤศจิกายน 2026 ยังเป็นร่างและยังไม่ได้ประกาศในราชกิจจานุเบกษา
แหล่งข้อมูล
ตรวจสอบเมื่อ 13 พฤศจิกายน 2026: Thai Law Online, สถานะการยกเว้นภาษีเงินโอนเข้า (อัปเดต 4 พฤศจิกายน 2026: ยังเป็นร่าง ไม่อยู่ในราชกิจจานุเบกษา; ป.161/2566 และ 162/2566; การยื่นแบบ); Thai Law Online, เงินได้จากต่างประเทศและภาษีเงินโอนเข้า (บำนาญและอนุสัญญา, LTR, บันทึกก่อนปี 2024); Lex Bangkok, ภาษีเงินได้บุคคลธรรมดาสำหรับชาวต่างชาติ (อัตรา ค่าลดหย่อน ถิ่นที่อยู่ อนุสัญญา; ทบทวนเมื่อกันยายน 2026); Pattaya City Expats Club, สำนักงานสรรพากรในพัทยา (รายงานจากสมาชิก รวมถึงสิงหาคม 2026); Nation Thailand, ขยาย VAT 7% ถึงกันยายน 2027; Keller Henson, ภาษีอสังหาริมทรัพย์สำหรับชาวต่างชาติ (ค่าใช้จ่ายในการโอนและภาษีที่ดินและสิ่งปลูกสร้าง; อัปเดตกุมภาพันธ์ 2026) แหล่งข้อมูลระบุช่วงอัตราภาษีที่ดินและสิ่งปลูกสร้าง และสิ่งที่สำนักงานสรรพากรพัทยาขอแตกต่างกัน นี่เป็นข้อมูลทั่วไป ไม่ใช่คำแนะนำด้านภาษีหรือกฎหมาย
คู่มือที่เกี่ยวข้อง
หน้าที่เกี่ยวข้อง
ขี่ไปกับจอนนี่
ทุกหน้าในคู่มือมาจากการขี่รถถ่ายวิดีโอรอบพัทยาทุกคืน ดูคลิป ถามคำถามในคอมมูนิตี้ หรือช่วยสนับสนุนให้กล้องได้ถ่ายต่อไป
 English
 中文
 Русский
 한국어
 Deutsch
 Français